 Edge
 Chrome
 Firefox
2023年交易思路:偏多双卖坚定持有做多,卖平值到深度实值沽替代股指期货和ETF的权益仓位,不低于等效满仓操作,上证指数跌破3000点上杠杆。沪深300在3800以下不卖购,4000以上网格加仓虚值卖购做备兑。(2023年12月24日注:今年极端行情跌到3283.99点,这里收回3800不卖购这句话,对有被误导的同学表示歉意,对冲仓位还是要根据行情进行配置,个人实盘卖购到3400,会根据指数涨跌移仓,吃时间价值为主)
太长不看版:一句话,做期权卖沽是接货,低买高卖不割肉。
太长不看版2:第二句话,杠杆仓位必须要有保护,想做卖方赚钱请从铁鹰式开始做。(2024年更新)
实践是检验真理的唯一标准,赚钱是集思录分享的策略是否成功的唯一标准。对我来说,现在的偏多双卖策略是经历过一轮完整牛熊行情后验证了可行的方法,是三个知道,折价封基,债券正回购,分级A,折价可转债,股指期货贴水这些成功方法和策略的延续,现在的偏多双卖在一波大行情以后以后可以转为中性,可以转为偏空,而且期权还有其他产品所没有的时间收益的优势,长期做下来自然会有增强收益,可以穿越牛熊。自从我把每年的目标从固定收益目标改为指数相对收益目标后,期权可以说是一个完美的工具。
简要结论:指数低位使用卖实值沽抄底并替代权益仓位是可行的,可以从小仓位卖实值1-2档的认沽开始实盘操作。做过股指期货贴水的集友应该容易理解,每个月滚动移仓就好。横盘和下跌行情平移下月,吃期权的时间收益。上涨行情就向上移仓保持实值卖沽仓位,赚钱了再考虑做备兑增强收益。这样操作对新手入门应该是比较友好的。
再次提醒风险和免责申明:投资有风险,入市需谨慎。期权卖方的风险来自于重仓上杠杆从而承受不了指数波动,不要大仓位做平值和虚值双卖。实盘是有杠杆的,请勿不懂就随意抄作业,如有亏损请自行承担。所有分享是我个人的心得记录,极有可能存在着我自己的偏见和错误,不能作为交易依据,交易是每个投资者私人的事情,请自己对自己的钱负责。
关于反脆弱:
资金管理:在风云诡谲的资本市场,最重要的事情是生存。保证账户的安全,首先要有反脆弱的资金管理方案。为什么9债1购值得借鉴,这个就是杠铃法则的应用,大部分资金放在债券和固定收益品种中,小部分资金冒高风险博取高收益。实盘IO账户3张卖沽已经相当于接近100万的仓位,对应的必须要有现金支撑,否则杠杆就太高了。再强调一次,卖沽替代的是现货ETF仓位,没有保护的裸卖沽是风险很大的。而在期货和期权市场中,永远不要满仓梭哈,保留足够的现金应对极端行情是非常重要的。


IO移仓远月:IO5000卖沽从9月移仓到12月,价差105个点。比移10月舒服一点。MO移仓远月对比:
顺便看了一下早上移仓的MO8000卖沽,时间价值已经是负数了,现在移仓到下月有100点左右,移仓到下季12月合约有350个点。其中200个点是贴水,150个点是期权时间价值,买购12月MO8000现在是155左右。
而买购12月IO现在是25个点,IF按季移仓贴水有85个点,时间价值20个点,比换到10月略好。
MO不按季度移仓的理由呢是按月可以移就按月移,1000波动大一些,上涨以后有更好的移仓机会。判断1000涨到8000的可能性比300涨到5000更大一些。
至于买购要不要做合成多头,目前的判断是还不是时候。各个指数都是均线压制,4000点以上是今年的套牢盘,我个人对短期大涨创新高并不抱期望。能维持着不破位下行就不错了。所以加仓也要谨慎。
波动率低位是可能持续的,今天成交量1.84万亿,伴随着降波,等待成交量的进一步萎缩。或者向下的突破升波再杀一波恐慌盘出来,不升波就缓加仓。
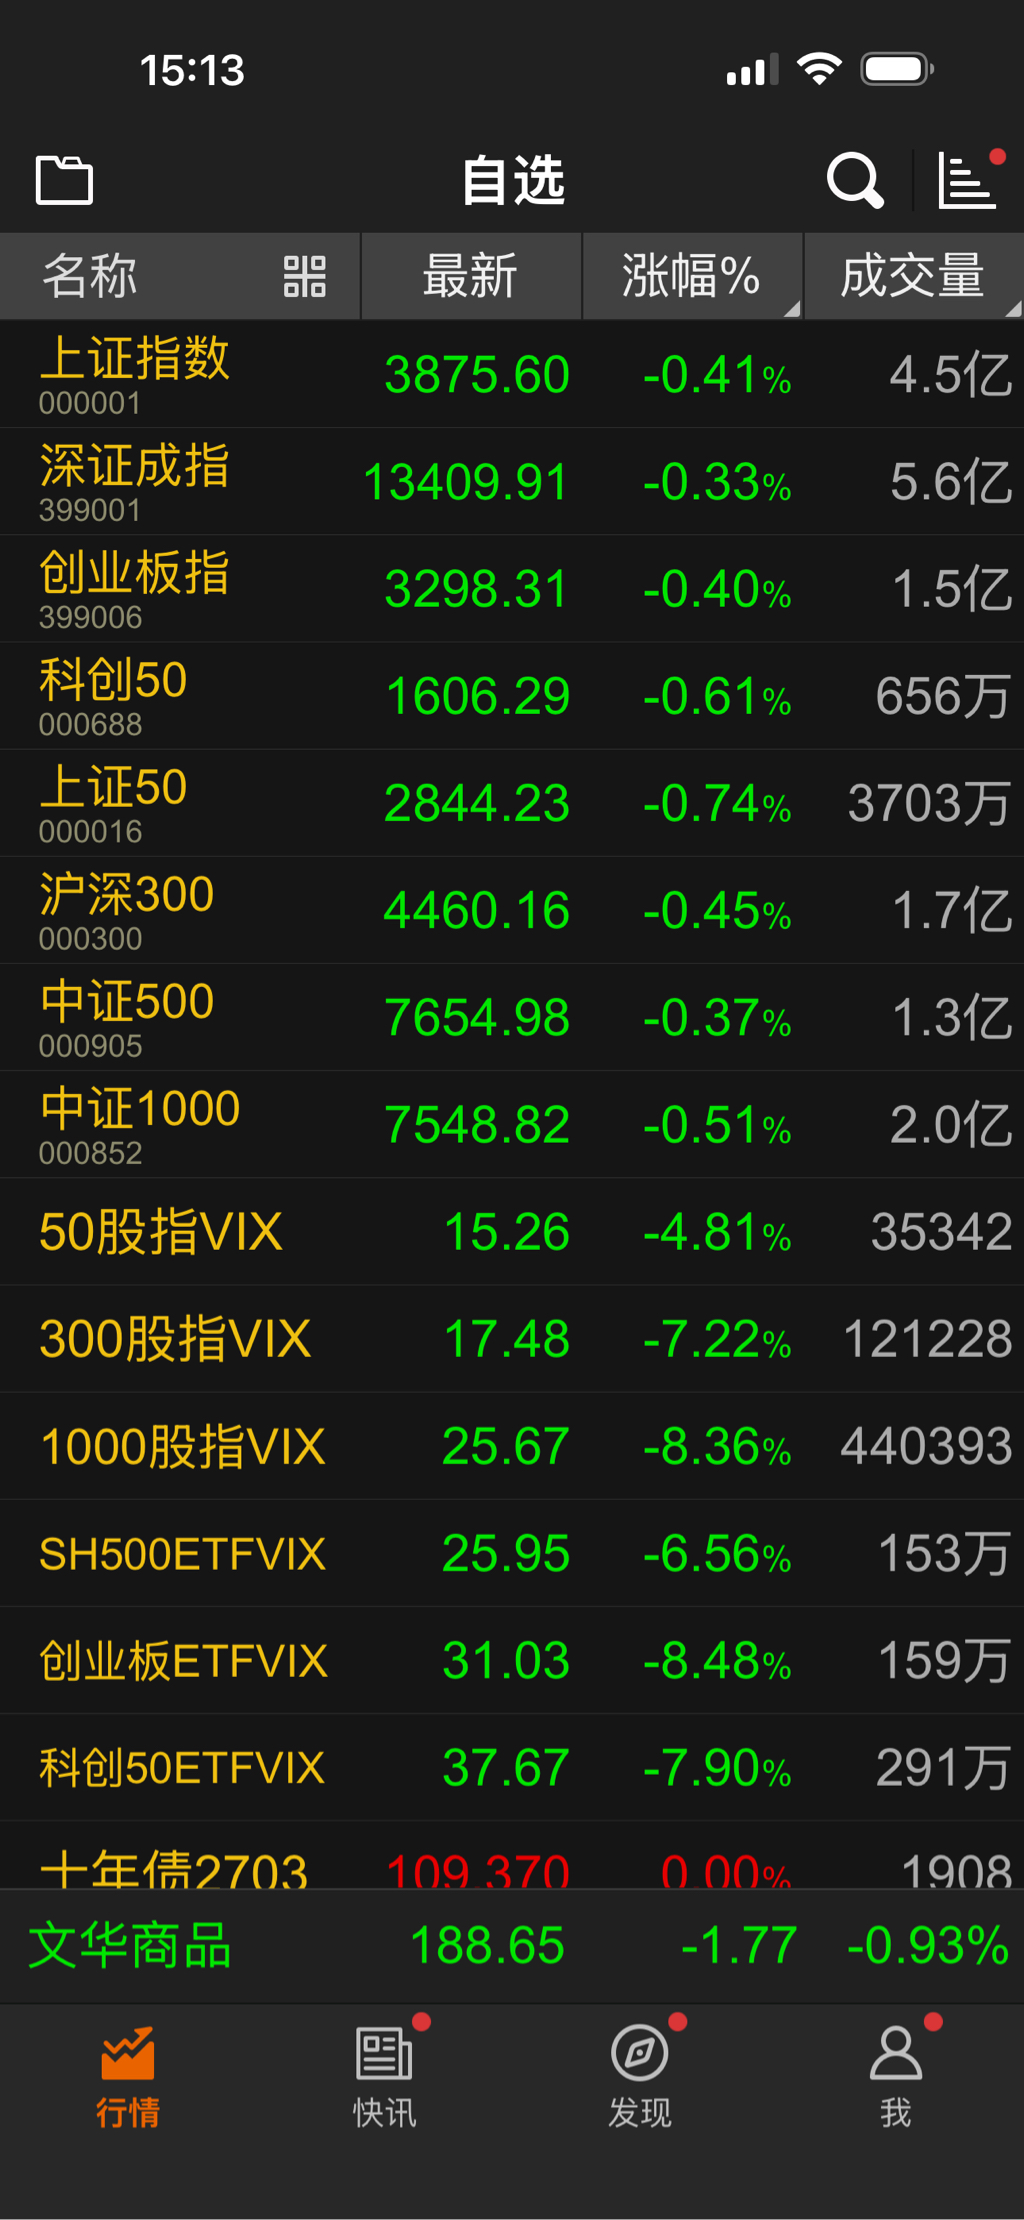
IO卖沽移仓:上证指数回到了3960点,沪深300指数4710点。今天反弹加降波,IO卖沽特别是卖沽5000开始浮盈了,这一波下跌一度浮亏比较大,净值回撤其实并不小,不过反弹后还是新高了。IO卖沽移仓,今天移仓是为了保持100%胜率,移仓价差不算太多,比上个月差不少,因为今天300VIX只有17.98%了。4张合约平均移仓价差不到60个点,算正常水平吧。今天券商总部交流CTA策略,提到今年股指比...IO卖沽移仓:
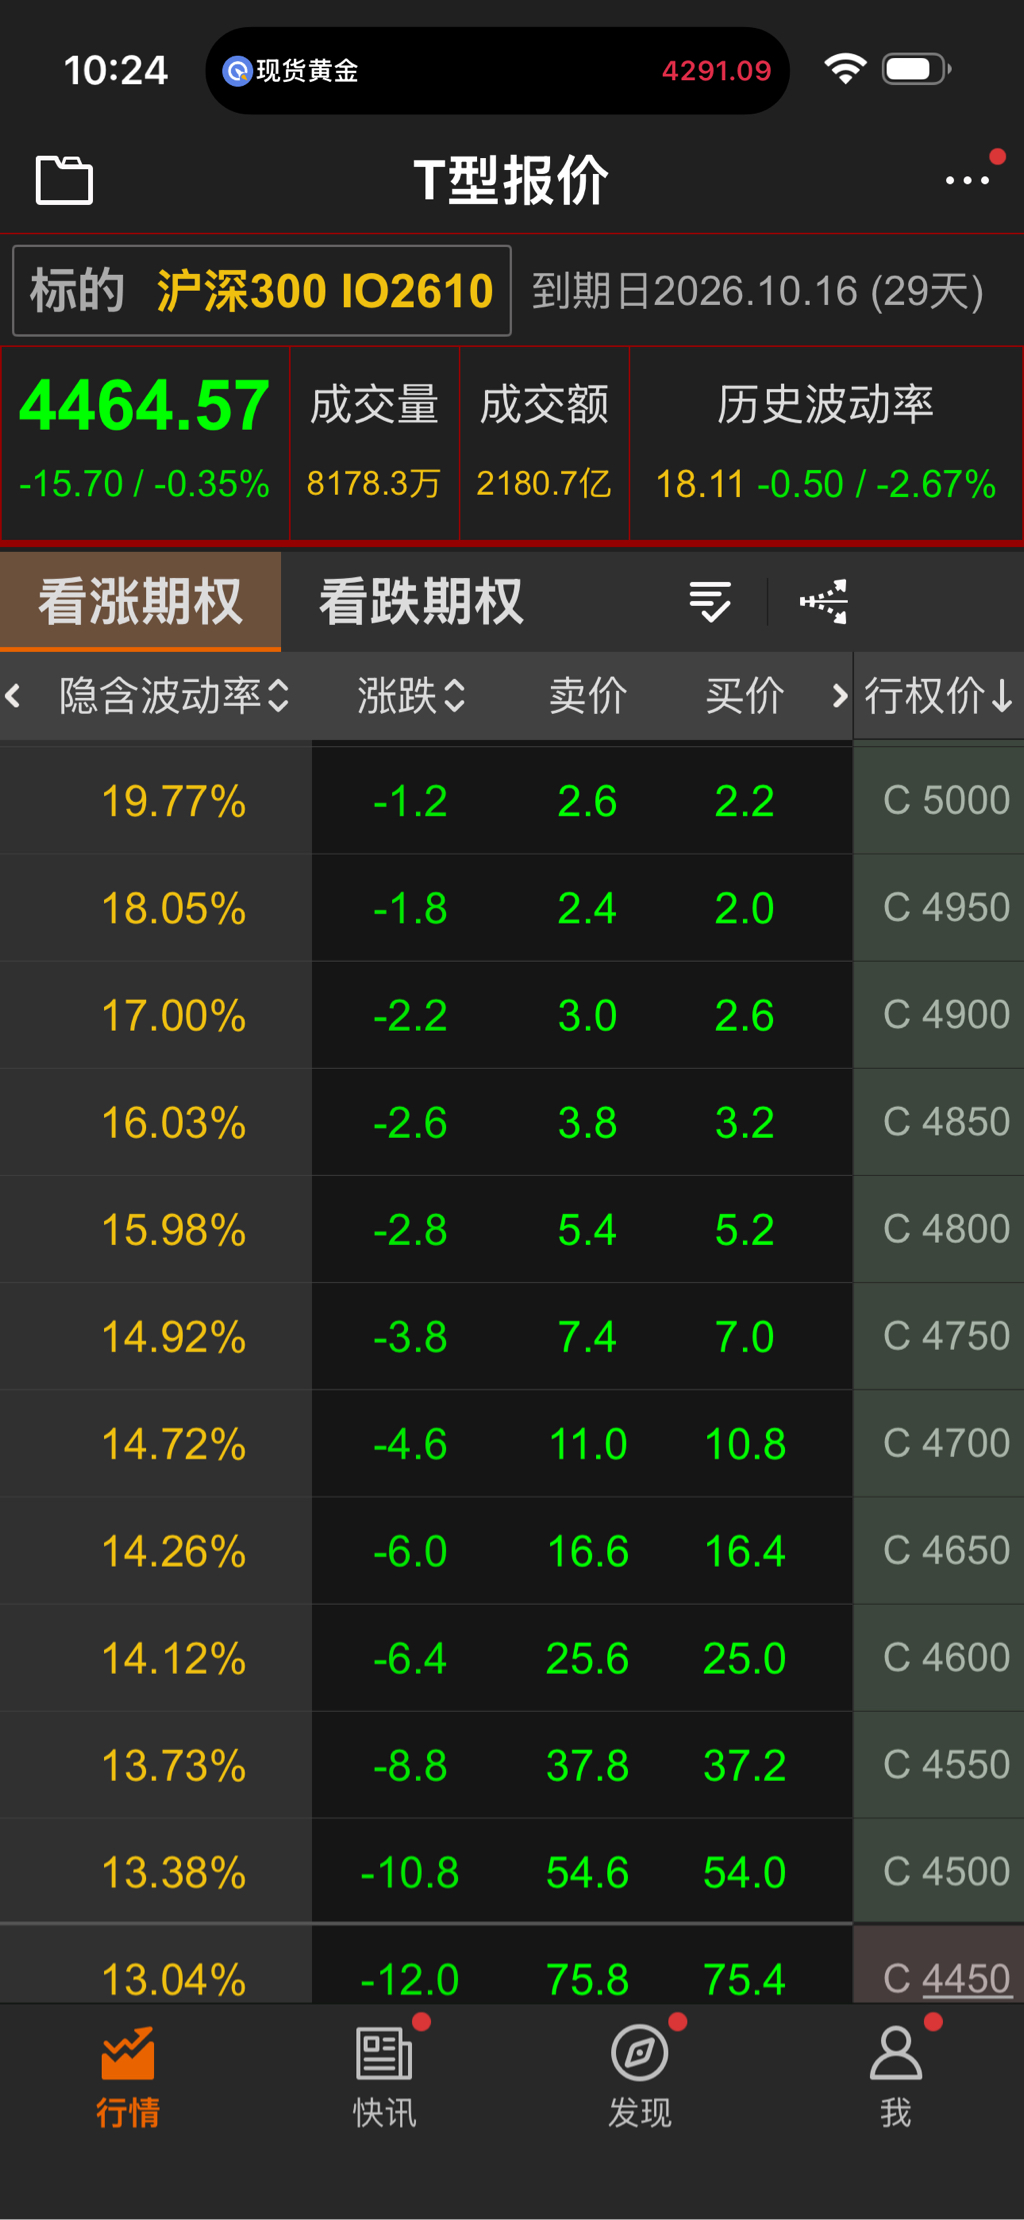
上证指数3878点,沪深300指数4466点。上次移仓后沪深300指数从反弹高点下跌了超过300个点。实盘IO卖沽今年连胜被终结。沪深300减上证指数的价差588点,已经回到了年初位置,较6月高点显著下降。宁德时代这几天拖累了300。
300VIX17.86%,也在低位,这也是移仓价差缩小的原因之一,IF股指按月移仓贴水30个点不到一点,深度实值卖沽移仓主要靠贴水了。
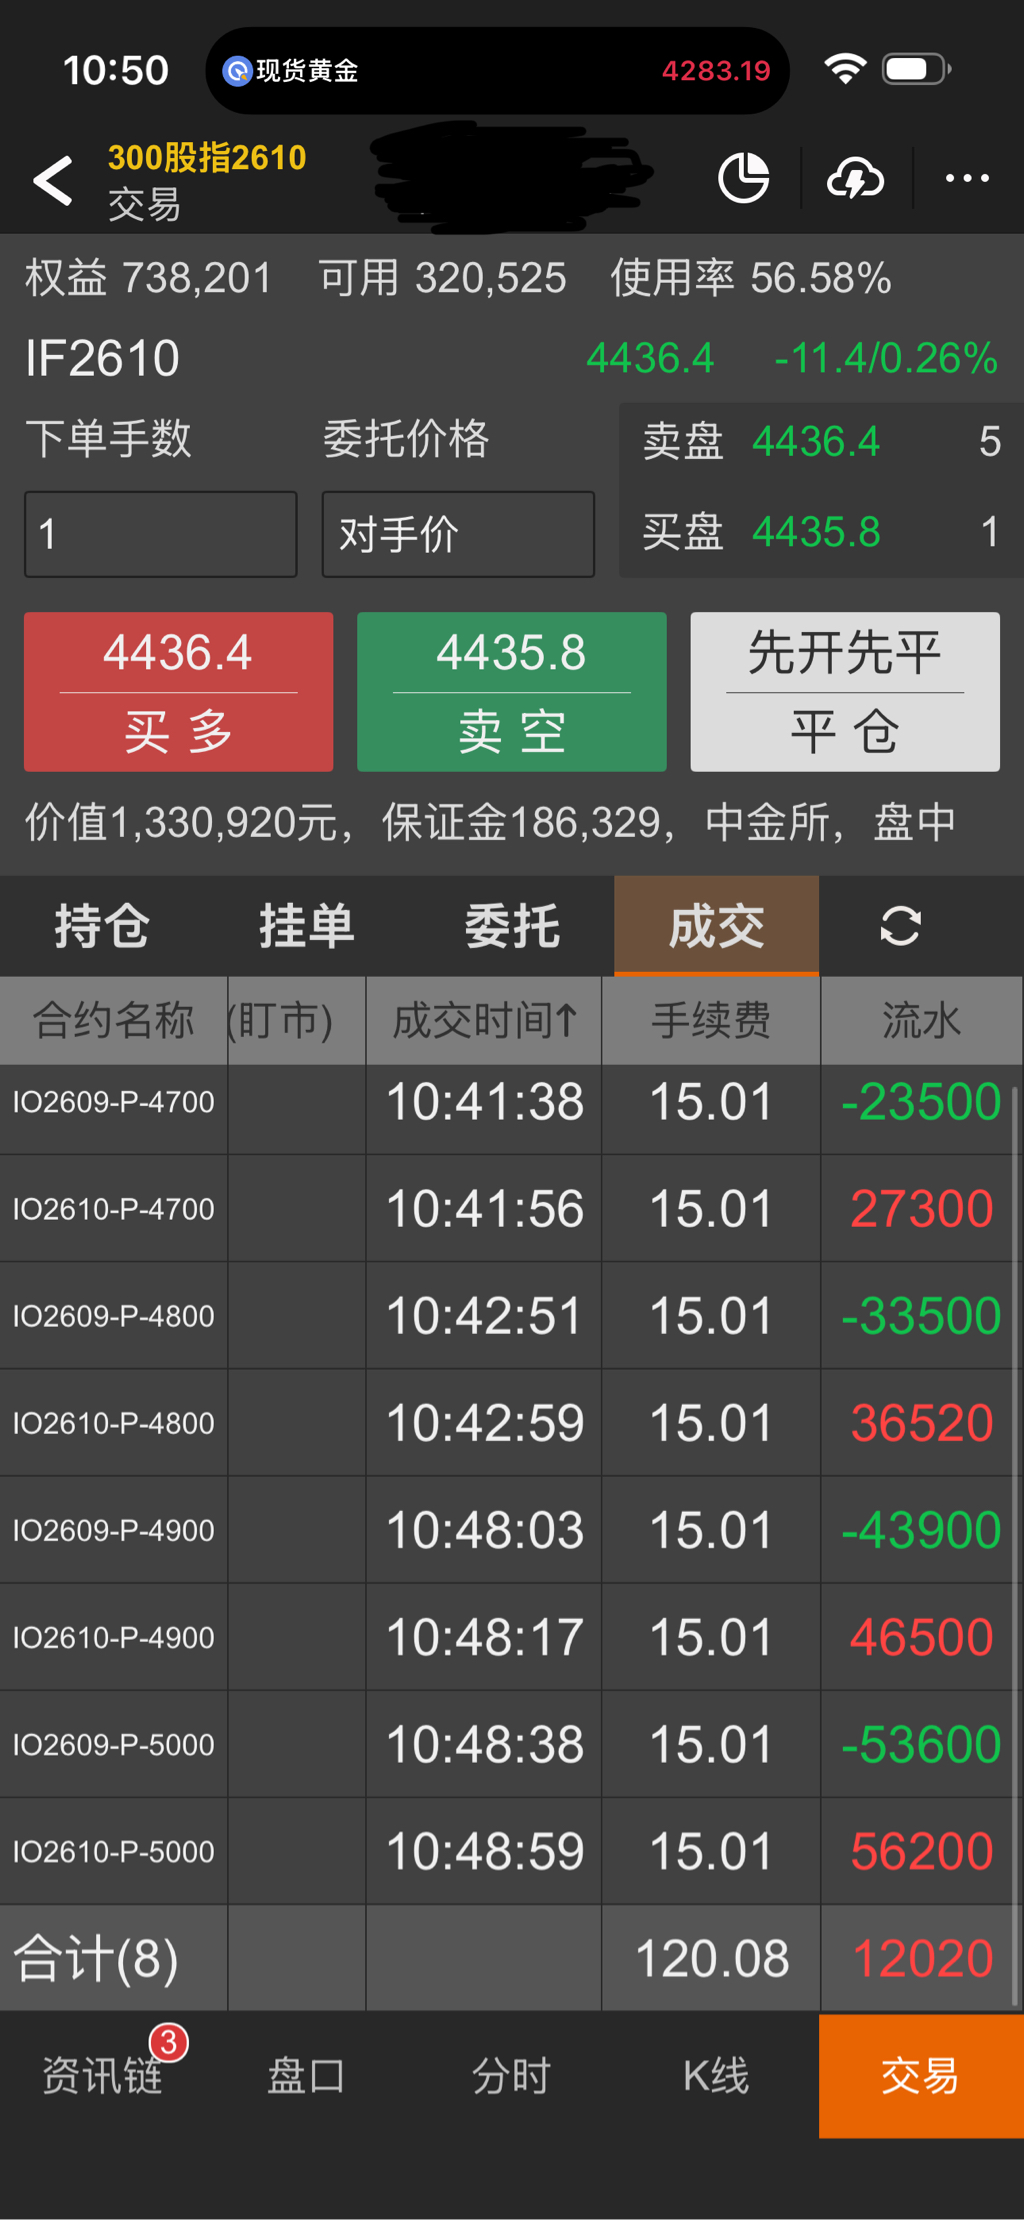
平仓亏损63500元,移仓流水12020元,平均移仓价差30个点。考虑到300下跌的幅度,这个亏损是可以接受的。但是移仓价差是今年最少的一次了。低位低波,深度实值卖沽靠贴水慢慢熬过去。
最近持仓总体感觉还好的一个原因是1000大跌后把一部分IO仓位轮动到了MO,今天1000-300的价差还在3000点之上,而MO经过两个月的移仓,又积累了一定的收益。从移仓的角度来说,MO卖沽移仓的期望比IO高。今天还做了一张MO7800卖沽移仓,155个点,比四张IO移仓加起来还要高。实盘这个IO账户当时没切换一张到MO,略亏。目前换并不合适,等有1000大跌的机会可以考虑IO换MO。
IO深度实值卖沽按月移仓并不舒服,报价买卖差距太大,算日均theta也不多,一部分仓位我会直接移仓到12月合约,按季度可以有100个点以上的移仓价差。一年400个点也接近9%的年化收益了。
低波可能继续,要不要买购合成多头是另外一回事。最近豆包和DeepSeek都没有买购机会的提醒。等!

赞同来自: 积厚成器 、bjs0800 、不虚不实 、海浪9999 、塔塔桔 、更多 »
感谢楼主分享,一直在做股指期货贴水,对期权的理解不够,有些问题想不太通请教一下。1. 我看了下,平值附近移价差好像最大。但实际上价格一直在变,假设我之前开7500卖沽,以后下跌到7100,就忽略下跌还是平移继续卖7500,这样7500是这种实值肯定没有平值7100附近的价差大吧,就算忽略下跌只关注价差,收益也缩水也比较大是吧。2. 对于高抛低吸的概念理解不了。7500开对于下跌到7100,继续平...你看现在8000移仓做对比就可以了,因为贴水的关系,8000还可以100个点以上移仓。所以MO卖沽的移仓要加上贴水的因素,实值卖沽是可以持续做的。
另外你再对比7000卖沽,移仓只有60个点了,这个深度虚值就可以不做移仓,等归零后你的仓位自然就下降了。delta随上涨会变小,虚值会归零,这是高抛。期权卖方是天然的高抛低吸品种,你去学习一下delta的变化就知道了。
而如果大跌,7000变实值,你持仓的delta是增加的,这是低吸。大跌以后接货可以把MO卖沽换期货等上涨。
追求价差最大肯定是平值附近临近到期移仓,但是指数是高低起伏的,比如我上个月移仓的4700平值这个月变实值了,移仓价差略少,因为下跌了200点,我可以加仓4500平值卖沽来增加时间价值。等以后上涨了4500可以不做,这个是网格加仓的高抛低吸。
期权卖方本来delta就比期指要小,如果从924算起,更跑不过期指了。这两个策略又不冲突,卖沽是期货多头减买购。适应的行情不一样,期指吃贴水上涨行情更好,卖沽是在下跌行情中能跑出超额收益。截图这个时间段是冲高回落,高位高波贴水也大,卖沽跑不过很正常。换横盘震荡和下跌趋势又会不一样。区别就在于合成多头的买购是否能赚钱。感谢楼主分享,一直在做股指期货贴水,对期权的理解不够,有些问题想不太通请教一下。
穿越完整牛熊的正确姿势是下跌和震荡卖沽不买购,低位换期指等上涨,上涨趋势持有期指...
- 我看了下,平值附近移价差好像最大。但实际上价格一直在变,假设我之前开7500卖沽,以后下跌到7100,就忽略下跌还是平移继续卖7500,这样7500是这种实值肯定没有平值7100附近的价差大吧,就算忽略下跌只关注价差,收益也缩水也比较大是吧。
- 对于高抛低吸的概念理解不了。7500开对于下跌到7100,继续平移7500,如果上涨到8000就不合适了。原因是由于上涨8000,变成虚值后价差变小所以不合适吗?但是如果下跌价差也会变小啊,只有平值附近价差是最高的。
新手小白,感谢分享。
赞同来自: 要花18个金币 、bjs0800 、financeww 、西北望1969 、重低音 、 、更多 »
老师 刚好集思录也有人一直做期权轮动,但几年下来实际效果不如直接买期指吃贴水请问您怎么看?期权卖方本来delta就比期指要小,如果从924算起,更跑不过期指了。这两个策略又不冲突,卖沽是期货多头减买购。适应的行情不一样,期指吃贴水上涨行情更好,卖沽是在下跌行情中能跑出超额收益。截图这个时间段是冲高回落,高位高波贴水也大,卖沽跑不过很正常。换横盘震荡和下跌趋势又会不一样。区别就在于合成多头的买购是否能赚钱。
穿越完整牛熊的正确姿势是下跌和震荡卖沽不买购,低位换期指等上涨,上涨趋势持有期指甚至加仓买购,高位再减仓。至于说买购择时就是另外一回事了。
就我的持仓而言,深度实值和平值卖沽都有,买购可以有。我个人建议还是多单和卖沽都持有,才能保证不踏空。
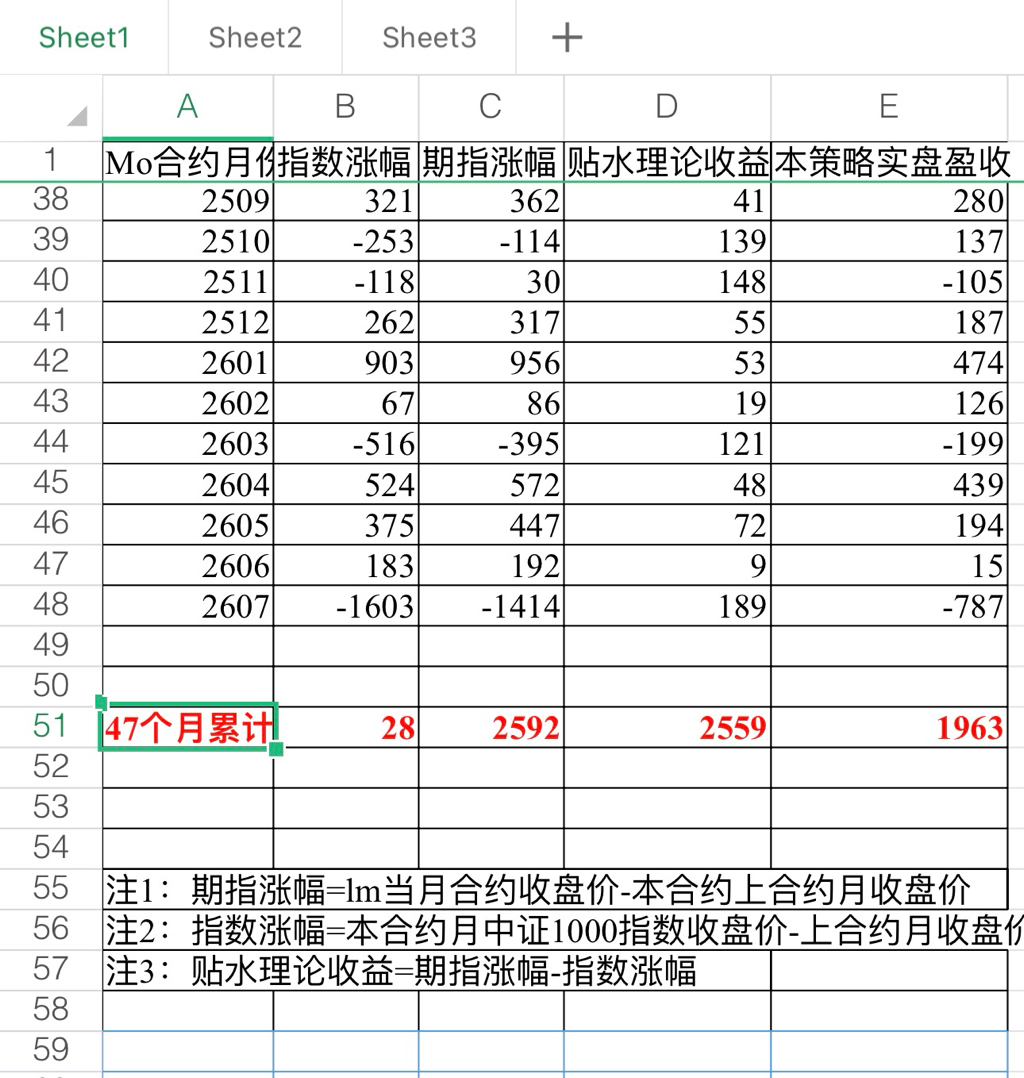
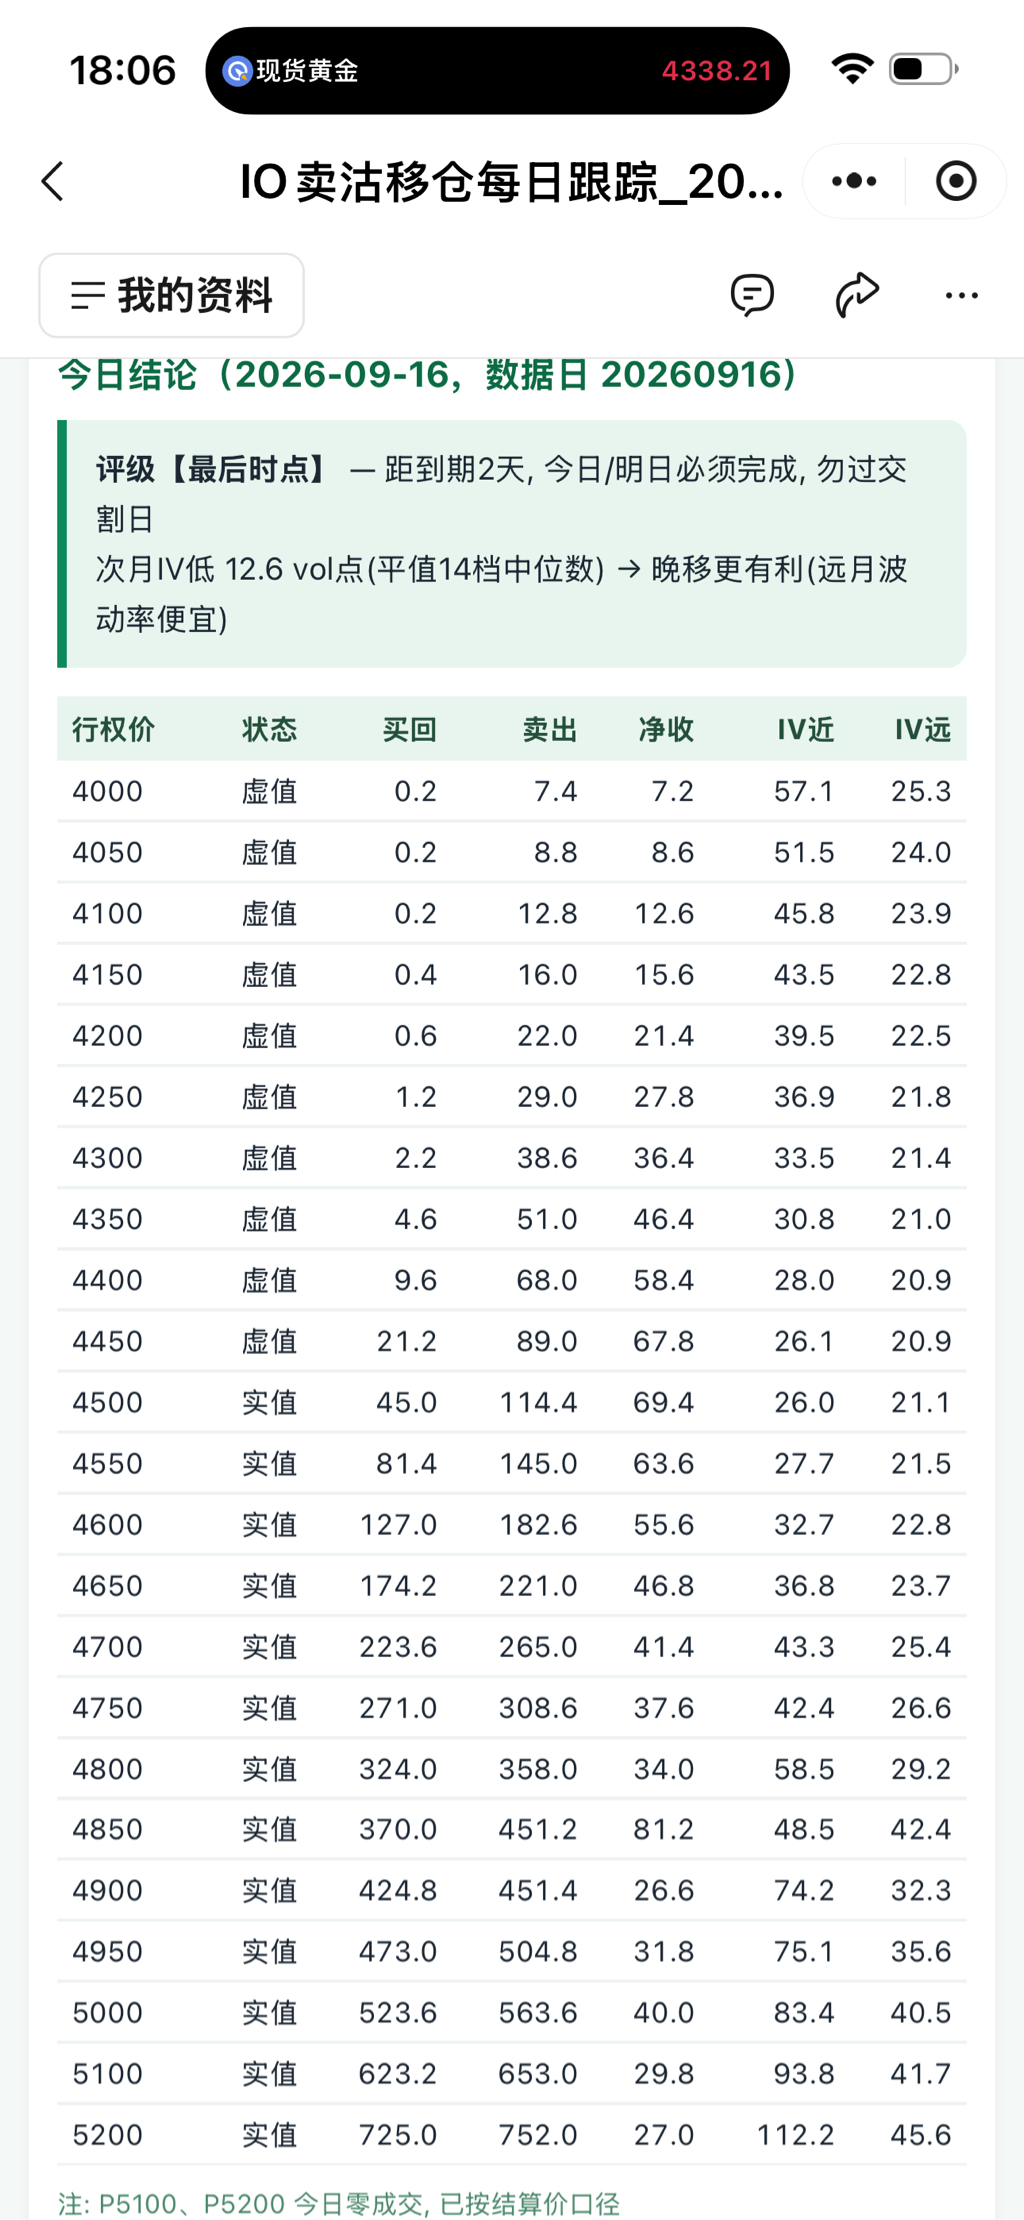
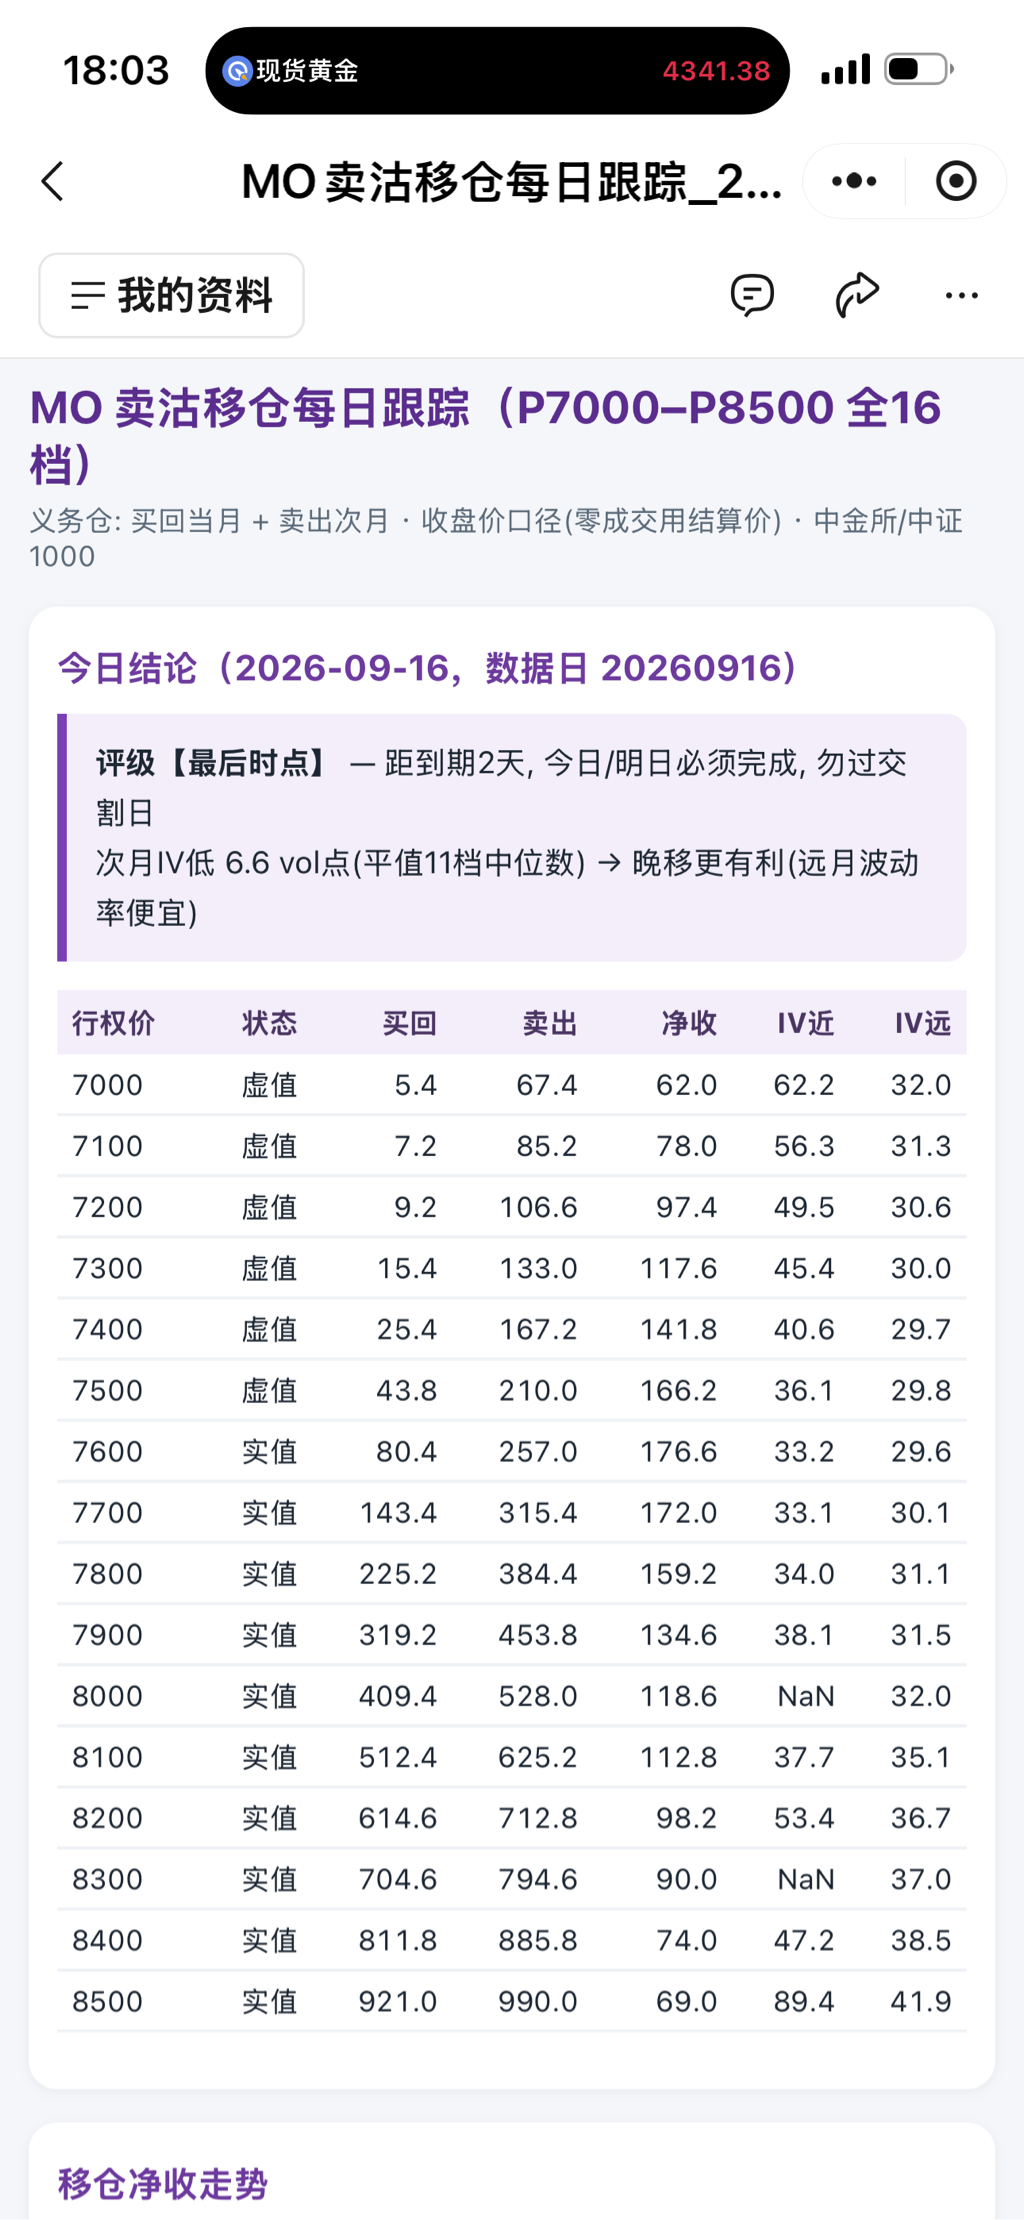
赞同来自: 鸩羽千夜
沽价格受贴水,指数涨跌,iv几个方面共同影响不需要精确计算沽价格里面有多少是时间价值,多少是贴水。沽和购价格相互影响。指数不变情况下,购价格涨上去,沽价格也要跟着涨。普通人确实算不出来,太复杂
好吧,新手自然要多琢磨一下。我理解你想说的是合成期货多头: 行权价+购价=当期IM价+沽价IM贴水,自然影响了沽价,9~10月贴水差70,10~11月的贴水差81(算术平均)PUT 6600 的9~10月沽价差41,10~11沽价差73不知道怎么去拆分出 PUT的价格里面 时间价值+贴水价值 分别是多少,我个人是假设平值沽的价格里面的贴水价值就是月度贴水差81,拍脑袋假设一下虚值沽价所含有...沽价格受贴水,指数涨跌,iv几个方面共同影响
不需要精确计算沽价格里面有多少是时间价值,多少是贴水。
沽和购价格相互影响。
指数不变情况下,购价格涨上去,沽价格也要跟着涨。
赞同来自: tinayf
你还需要多学习学习一下期权最基本的理论知识。好吧,新手自然要多琢磨一下。
卖沽=im+卖购
你卖的那个价位,对应的是深度实值购,时间价值为负值,既然为负值那就需要从沽时间价值去补偿,所以你看到im09-10价差有70,但是沽时间价值只有40多
我没去看10月6600的购时间价格,我猜大概是-20到-30样子
我理解你想说的是合成期货多头: 行权价+购价=当期IM价+沽价
IM贴水,自然影响了沽价,9~10月贴水差70,10~11月的贴水差81(算术平均)
PUT 6600 的9~10月沽价差41,10~11沽价差73
不知道怎么去拆分出 PUT的价格里面 时间价值+贴水价值 分别是多少,我个人是假设平值沽的价格里面的贴水价值就是月度贴水差81,拍脑袋假设一下虚值沽价所含有的贴水价值就是2*delta*贴水差,那么简单算一下 PUT 6600 沽价差里面时间价值和贴水价值:
9~10沽价差:41点 =25.4(时间价值)+15.6(贴水价值=70*2*0.1113)
10~11沽价差:73点=43(时间价值) + 30(贴水价值=81*2*0.1832)
贴水的价值明显比较吻合线性的贴水差,时间价值的大幅变化我搞不清楚,我比较认同就是说对远月看跌补偿,就是市场认为10-》11月要大跌
你这个理解从数据上不太对:看看IM合约今天的收盘价:9月合约7443,10月7373,12月7210,3月6990,这个价差里面,它们的月贴水价差是:70,81.5(算术平均),73(算术平均)差异性没有43-》7x这么一个明显突然的跃升你还需要多学习学习一下期权最基本的理论知识。
卖沽=im+卖购
你卖的那个价位,对应的是深度实值购,时间价值为负值,既然为负值那就需要从沽时间价值去补偿,所以你看到im09-10价差有70,但是沽时间价值只有40多
我没去看10月6600的购时间价格,我猜大概是-20到-30样子
因为10月和11月,im贴水是70-80点,所以你看到put价差有70多你这个理解从数据上不太对:
看看IM合约今天的收盘价:9月合约7443,10月7373,12月7210,3月6990,这个价差里面,
它们的月贴水价差是:70,81.5(算术平均),73(算术平均)
差异性没有43-》7x这么一个明显突然的跃升
赞同来自: 鸩羽千夜 、wind2012 、happysky 、阿彪12345678
感谢楼主的耐心详细回答再向楼主请教一个问题,目前我用的车轮策略,10月的MO 6600 PUT,今天收盘43.2,但是11月合约收盘116.8,两者差73.6,这就有点奇怪了,为什么10月剩31天的时间价值为43.2,而11月剩66天的时间价值却是10月的2.7倍,问题出在哪里? 看文华财经两者IV都是34%,10月的理论价是39.4而11月理论价是114.2(文华软件显示)我本来是做下月合...

你计算MO的价差时候应该把贴水考虑进去,下月6600对应的期指是7373,12月的就是7210了,2703的期指是6990,是不是6600的虚值程度就少一些了。简单的说就是市场预期下月的波动幅度没有半年后的波动幅度大,而更担心远月发生大跌,愿意给出更高的保险溢价。
你移仓远月也可以,但是承担风险的时间更长。也不一定就占便宜,如果大跌升波,按月移仓有可能比现在就移仓远月更好。当然如果反弹,你移仓远月可以比近月收益更高一些。
感谢楼主的耐心详细回答再向楼主请教一个问题,目前我用的车轮策略,10月的MO 6600 PUT,今天收盘43.2,但是11月合约收盘116.8,两者差73.6,这就有点奇怪了,为什么10月剩31天的时间价值为43.2,而11月剩66天的时间价值却是10月的2.7倍,问题出在哪里? 看文华财经两者IV都是34%,10月的理论价是39.4而11月理论价是114.2(文华软件显示)我本来是做下月合...因为10月和11月,im贴水是70-80点,所以你看到put价差有70多
再向楼主请教一个问题,目前我用的车轮策略,10月的MO 6600 PUT,今天收盘43.2,但是11月合约收盘116.8,两者差73.6,这就有点奇怪了,为什么10月剩31天的时间价值为43.2,而11月剩66天的时间价值却是10月的2.7倍,问题出在哪里? 看文华财经两者IV都是34%,10月的理论价是39.4而11月理论价是114.2(文华软件显示)
我本来是做下月合约的,看到这个差价忍不住就想移仓到下下月合约了,但是又想不太明白这种非线性的差异是怎么回事
跑去看12月合约 177.2,和11月差 60.4,月差又缩小了,IV基本都是34%,这又是什么情况
小结一下:
10月 43.2,11月 116.8,12月177.2, 3月 342.4
月差 : 73.6 ,60.4 ,55 (取三个月算术平均值)
呈现出月差的高向低变化的规律,但是为什么10月剩31天只有43.2 ?
没想通,求教一下楼主

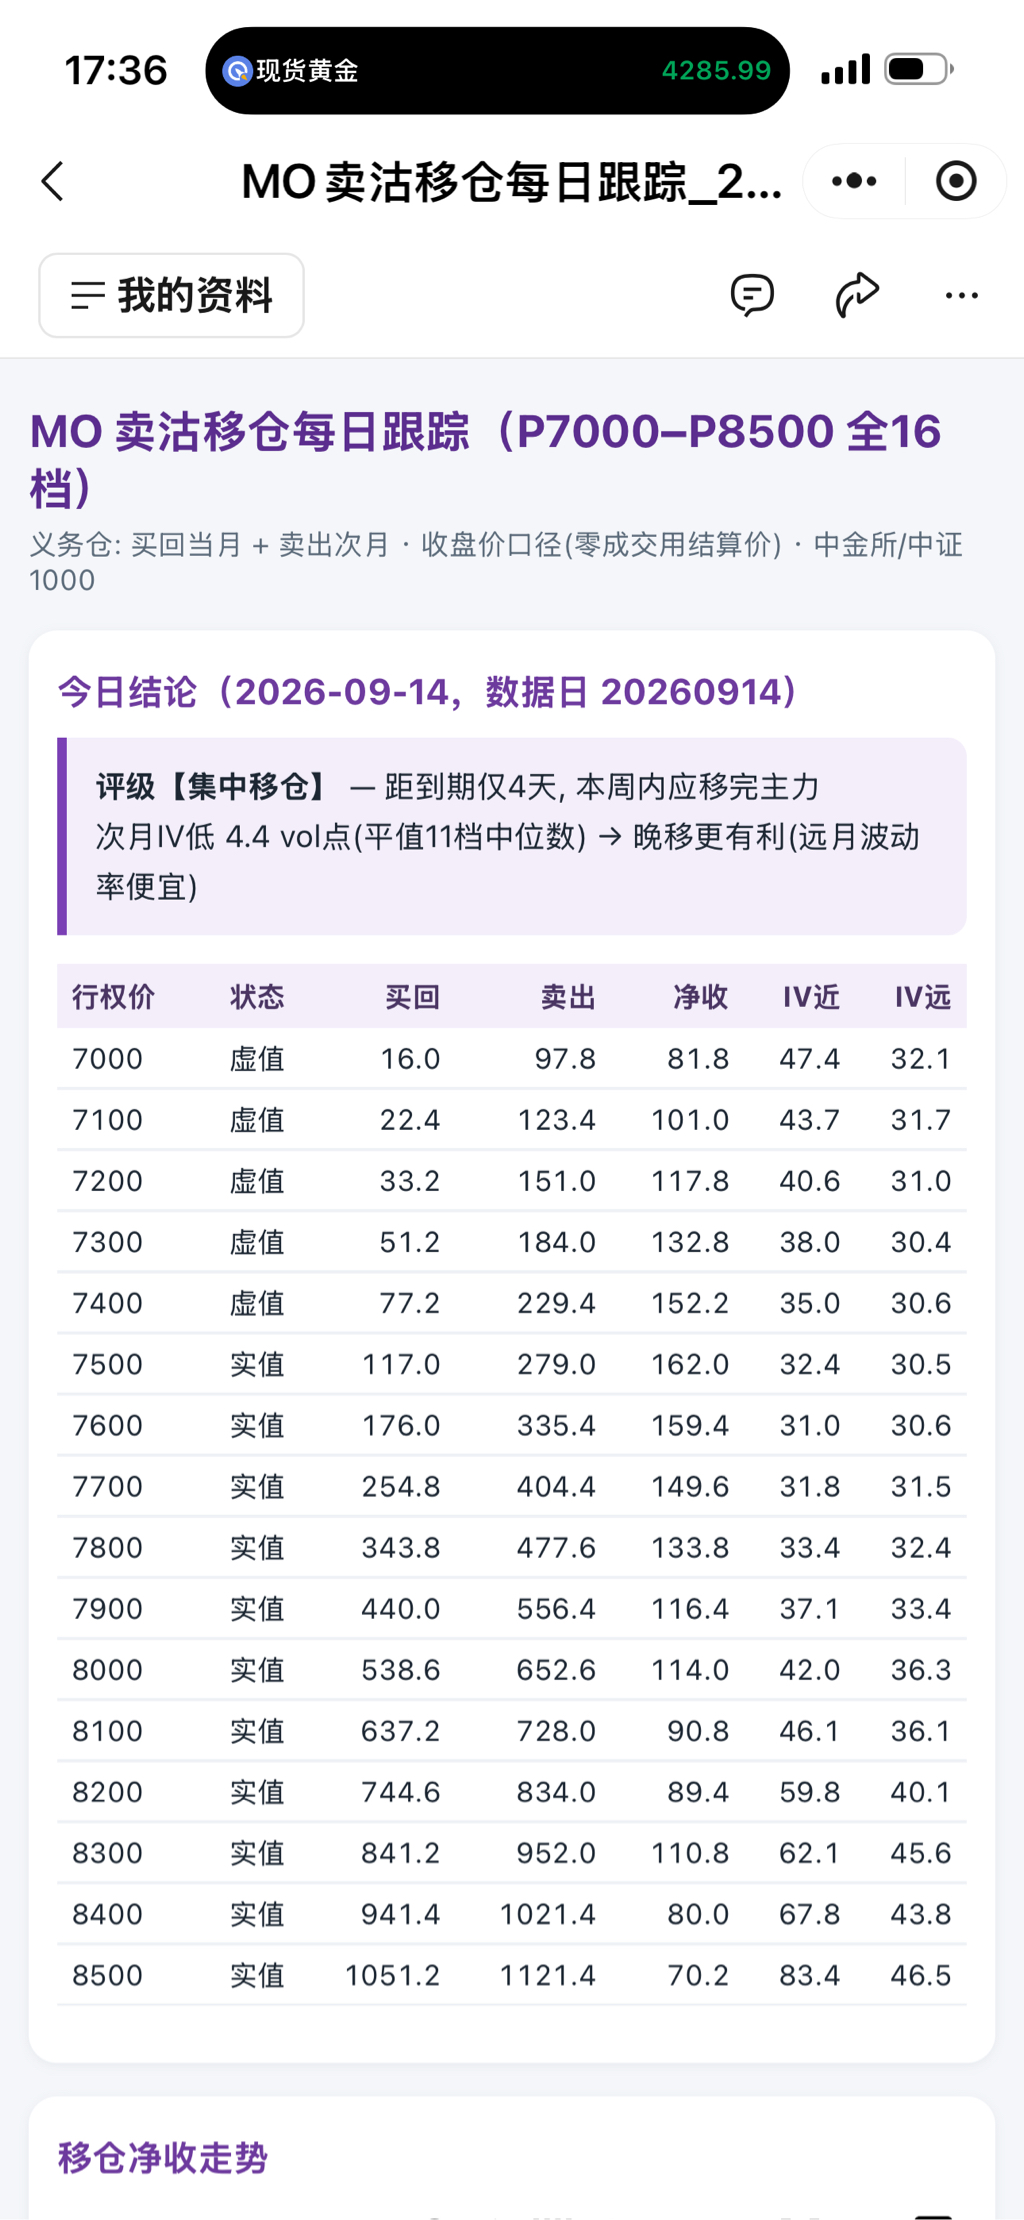
赞同来自: happysky 、海浪9999 、何时才能悟道 、不可能三角
请教一下楼主和大家,债券+期权的组合中,大家目前一般配置什么债券ETF靠谱?原来一直主要做股票,对债券ETF了解不深,大概只了解:银华日利+511360短融ETF不知道有没有靠谱的其它债券基金,查了一下AI,推荐了以下的债券ETF:159816,0-4年地方债etf159972,5年地方债511030,公司债511220,城投债不知道它们的风险如何,还是可以闭眼入?请大家指教,谢谢我持有招商双债161716,019547,30年国债ETF511090,511130。可转债若干。不想操心的现金仓位就放在银华日利511880。
城投债和公司债的ETF买过,后来清仓了。债券的牛市是在前几年,就现在的国债收益率而言,历史低位,我个人不认为债券还有很大的上涨空间。我前年底清仓了国债期货,因为国债上涨太多,国债收益率太低,正回购都没有空间了,没有贴水移仓也不好做。今年初国债回调才加仓了一部分30年国债ETF。
短债其实没太多可分析的,看国债收益率就行了,期望值不要太高。另外需要关注汇率,中美利差那么大,借人民币存美元行不行呢?主要是看人民币升值的速度,有人已经吃了亏了。目前世界上信用最好的国家大概是中国。
三十年期国债波动比较大,现在在高位,不建议现在买,最好是等回调的时候再建仓。招商双债的期望收益不见得比银华日利强。我个人现在每月定投的是黄金ETF和红利低波。仅供参考。

原来一直主要做股票,对债券ETF了解不深,大概只了解:银华日利+511360短融ETF
不知道有没有靠谱的其它债券基金,查了一下AI,推荐了以下的债券ETF:
159816,0-4年地方债etf
159972,5年地方债
511030,公司债
511220,城投债
不知道它们的风险如何,还是可以闭眼入?
请大家指教,谢谢
赞同来自: 坚持存款 、清香蝴蝶兰 、superstock
双卖不如单卖,卖call真不是玩,压力大双卖,卖call的主要问题是其隐波平均只有22%而put有3x%,卖虚值call比起卖put吃亏很多
我在实战中感觉就是:如果是卖中/深虚值call,要等向上的脉冲卖出才有胜率,相反,put可以提前布置底仓

赞同来自: 川军团龙文章 、Royal0000 、linlinfa 、蝶恋火2 、坚持存款更多 »
我们赚什么钱:楼主思路实在太清晰了,对我帮助很大,我也是持有im吃贴水+裸卖沽。然后卖沽的移仓一直混乱,凭感觉移仓为主,看了楼主的思路后清晰了很多。
1.股指长期上涨的钱。偏多双卖的实值卖沽是替代股指的,要跟得上上涨要有上移保持足够的delta,下跌不一定下移,深度实值卖沽接货即可,也可以选择下移加仓。风险是遇大跌会亏钱。
2.贴水。从2015年到现在十多年几轮牛熊的验证,贴水策略是能够穿越牛熊跑出超额收益的。接货后IF,IC,IM都可以做贴水策略移仓。要点是低位接货和仓位控制,不能爆仓,不要在高位看别人赚钱了才去参与股指期货贴...
赞同来自: shmilyday 、西北望1969 、何时才能悟道 、流沙少帅 、坚持存款更多 »
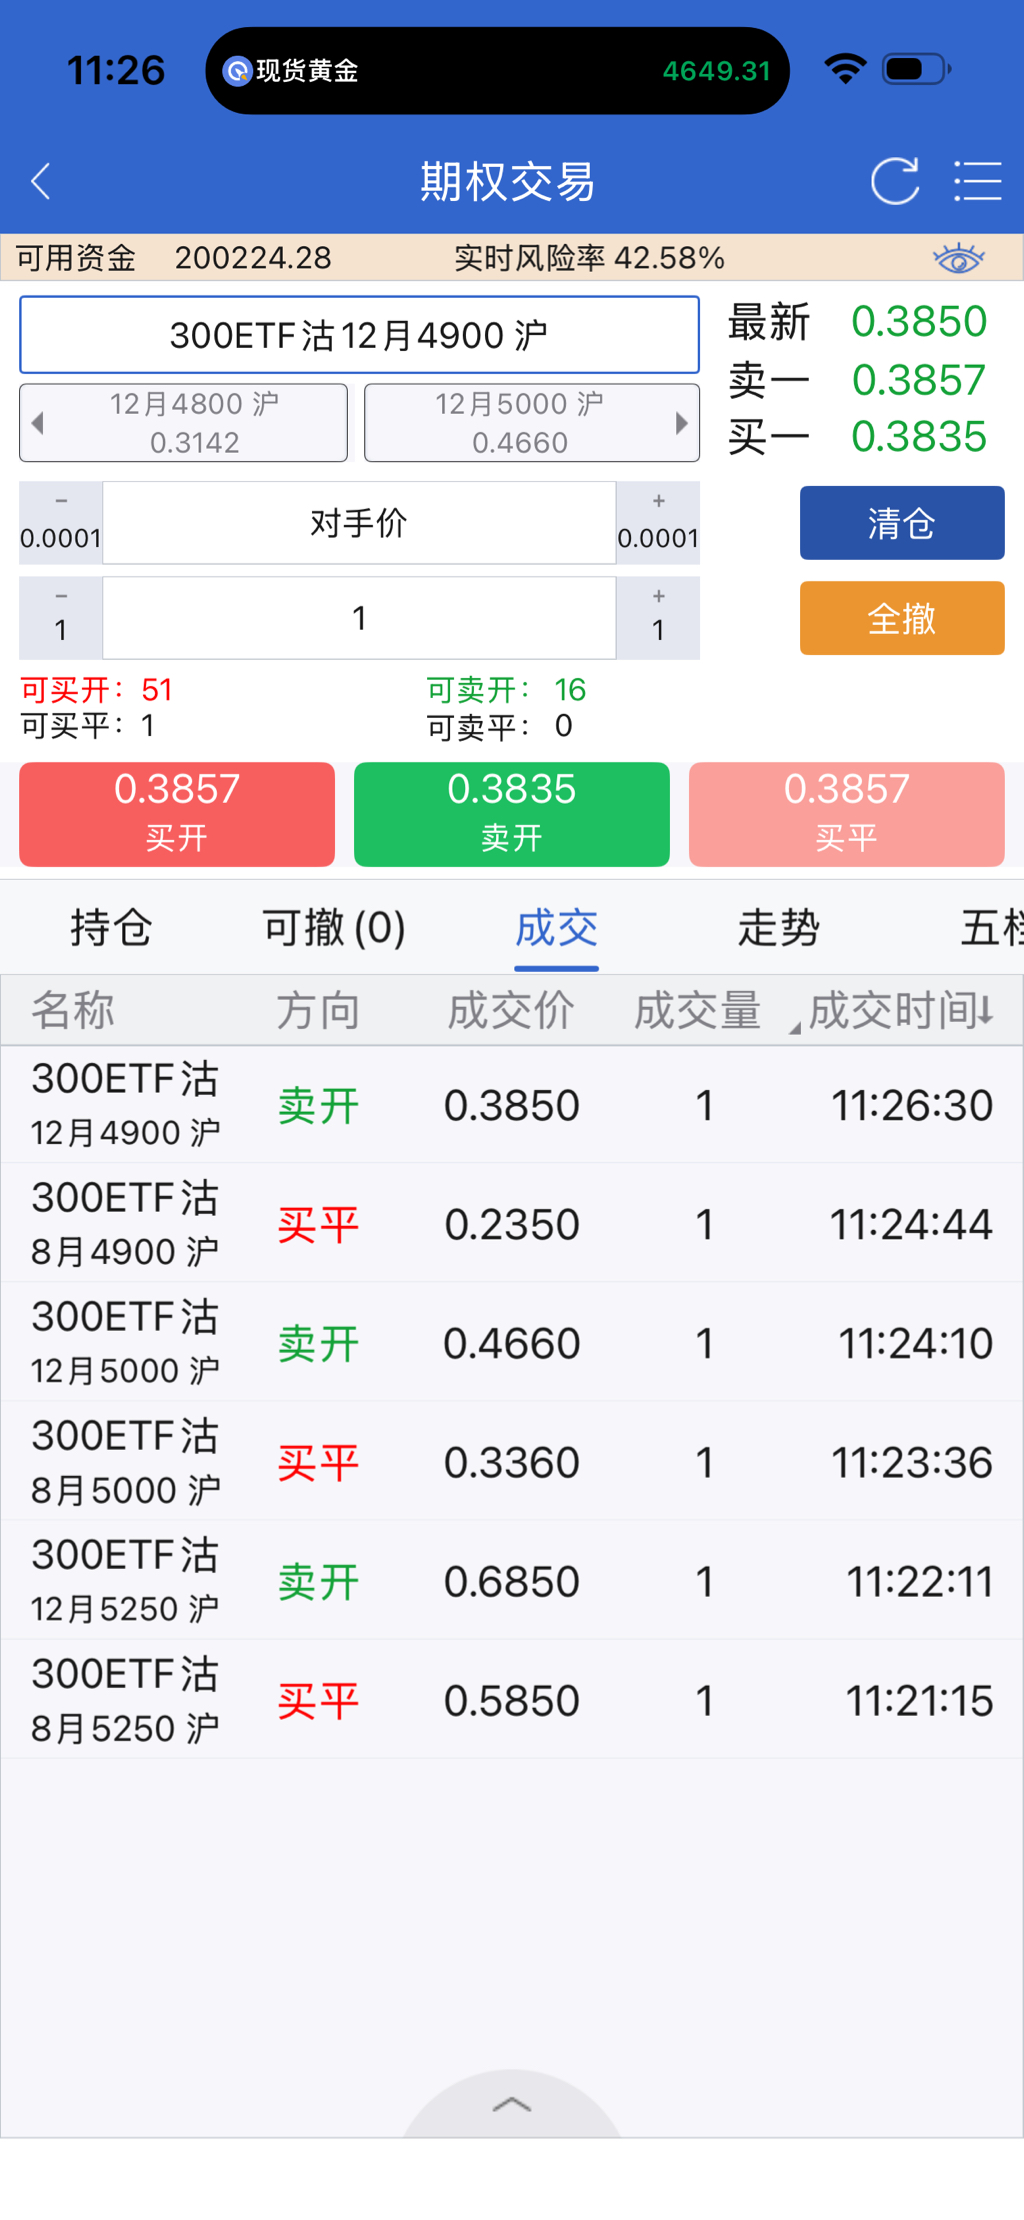
今日移仓,领略到了期权特有的魅力:“做错了方向,但却盈利了”。
8月5日,卖出IO P4700,沪深300指数 4594点,卖出的P4700,价值215点,其中内在价值106点,时间价值109点。
今日9月9日,平仓IO P4700,沪深指数4569.1点,下跌24.9点。平仓的P4700,价值149.8点,其中内在价值130.9点,时间价值18.9点。
此次交易,内在价值亏损130.9-106=24.9点,但时间价值获利109-18.9=90.1点。
共计获利: 90.1-24.9=65.2点,即6520元。
总结:原本卖出的浅实值P,是希望震荡温和上涨,但指数后来的走势是震荡微跌。交易结果是:损失了一些内在价值,但获得了更多的时间价值,这就是看错了方向,但也能盈利。
赞同来自: zzczzc666 、我丢了 、kolanta 、海浪9999 、争取财务自由 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、更多 »
请教楼主:引用自楼主的偏多双卖策略: “我对期权的理解是卖沽就是接货,且是持续性交易,低位抄底后就长期持有。熊市指数低估时候使用股指期货替代ETF抄底,相信均值回归,把股指期货多单拆分,得到卖沽和买购两个合约做多,横盘震荡行情中,不要损失时间价值的买购合约,持有卖沽合约获取时间价值,为防上涨,卖实值两档的沽,长期滚动做下去,期权时间收益日积月累,再加上备兑的收益,相对指数自然能够做出超额收...我们赚什么钱:
1.股指长期上涨的钱。偏多双卖的实值卖沽是替代股指的,要跟得上上涨要有上移保持足够的delta,下跌不一定下移,深度实值卖沽接货即可,也可以选择下移加仓。风险是遇大跌会亏钱。
2.贴水。从2015年到现在十多年几轮牛熊的验证,贴水策略是能够穿越牛熊跑出超额收益的。接货后IF,IC,IM都可以做贴水策略移仓。要点是低位接货和仓位控制,不能爆仓,不要在高位看别人赚钱了才去参与股指期货贴水策略。你可以看看其他贴水策略帖子的经验教训和总结。
3.时间价值。双卖吃的是时间价值,在震荡行情可以持续获得收益。
4.降波。在波动率大幅上升的时候加仓期权卖方,能够获得降波的收益。
5.移仓价差:股指期货和期权每个月到期,持续交易就要做移仓换月。不用考虑指数的涨跌,我们要关注的是每个月的移仓价差。我今年移仓经常提到的就是升波后移仓价差扩大了选择移仓。这个移仓价差跟到期近月时间价值收敛归零,贴水扩大,波动率上升相关。
6.近低远高:一般情况下近月IV会高于远月IV,如果出现下月波动率大幅上升的情况可能预示着市场波动加剧。此时往往伴随着贴水扩大和VIX升波,对移仓反而有利但是要承担波动的风险。关注近低远高另一个更常见的场景是到期日前虚值隐波会快速下降直至归零,但下月隐波正常就会出现近低远高。右前花儿就提到虚值移仓提前一两个星期移可能更好。
7.日均theta:深度实值卖沽移仓更接近贴水,而虚值移仓可以参考日均theta。如果近月持有的日均theta更高,就可以等待到期前的快速收敛阶段,平值期权到期日有可能出现最大移仓价差。但这也不是一定的,跟到期日的贴水扩大缩小和降波有密切关系。你可以用下月的日均theta来量化移仓。
8.AI:大概十年前我是自己手工记录每天IF的收盘价,算移仓贴水的年化收益率,后来IC上市以后一直记录做了大概两年。后面就懒得每天记录和每个月移仓了,偷懒的时候就按季度甚至半年移仓。现在深度实值卖沽也是这样,只要有价差,季度甚至隔季移仓都行。你可以用AI帮助分析贴水的年化收益率和移仓价差。按月移仓的更关注平值附近的移仓价差即可。附上WorkBuddy每天帮我做的日报供参考。
9.关于踏空:爆仓的风险大家都知道,另外双卖或者说偏多双卖和单卖沽还有个风险其实是踏空。924对于做双卖的同学来说是一个巨大的考验,暴涨升波很多人的双卖直接就被打爆了。原油和白银卖购在我的帖子里也有惨痛的教训。所以我对偏多双卖的态度是可以用单卖沽替代,卖购不可以一直持有不看盘,单卖沽踏空也就算了,低位卖购遇大涨升波不处理是可能亏损巨大的。
10.关于定投:通过期权卖方每个月可以获得权利金,用收益来定投,跟豆包和DeepSeek深度交流后的结论,防御性的仓位定投不用看的选择黄金ETF和红利低波。股指和黄金是长期上涨的品种,长期逻辑是通胀。


赞同来自: 红牛Y
引用自楼主的偏多双卖策略:
“我对期权的理解是卖沽就是接货,且是持续性交易,低位抄底后就长期持有。熊市指数低估时候使用股指期货替代ETF抄底,相信均值回归,把股指期货多单拆分,得到卖沽和买购两个合约做多,横盘震荡行情中,不要损失时间价值的买购合约,持有卖沽合约获取时间价值,为防上涨,卖实值两档的沽,长期滚动做下去,期权时间收益日积月累,再加上备兑的收益,相对指数自然能够做出超额收益。”
相对低位时卖出实值沽(如向上两档),横盘可以不动,指数涨了就换仓上移实值沽和卖出虚值购备兑,那么如果跌了变成深度实值购,此时楼主的策略是向下移仓吗? 这个完整的策略是怎么样的?
如果主要目的是为了得到时间价值来增强指数权益持仓,什么样的策略能够更有效?

赞同来自: 绿海红鹰 、hh66 、何时才能悟道 、wind2012 、阿彪12345678 、更多 »
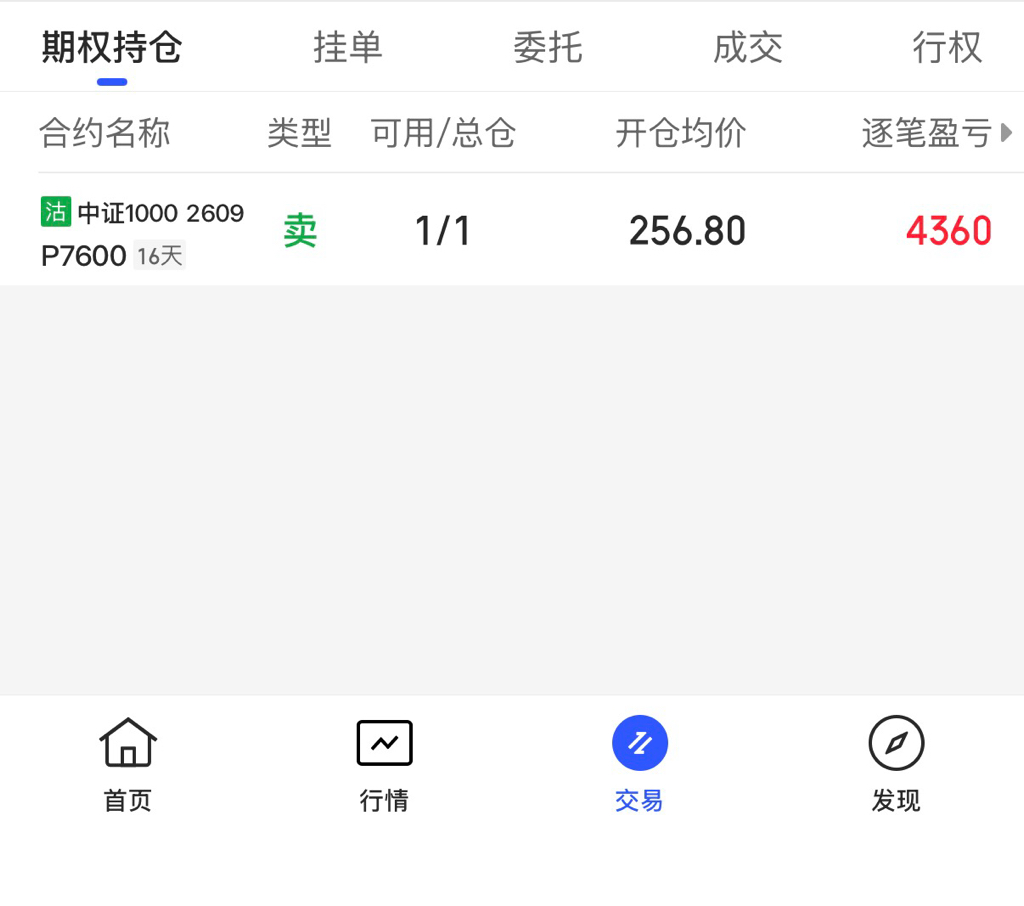
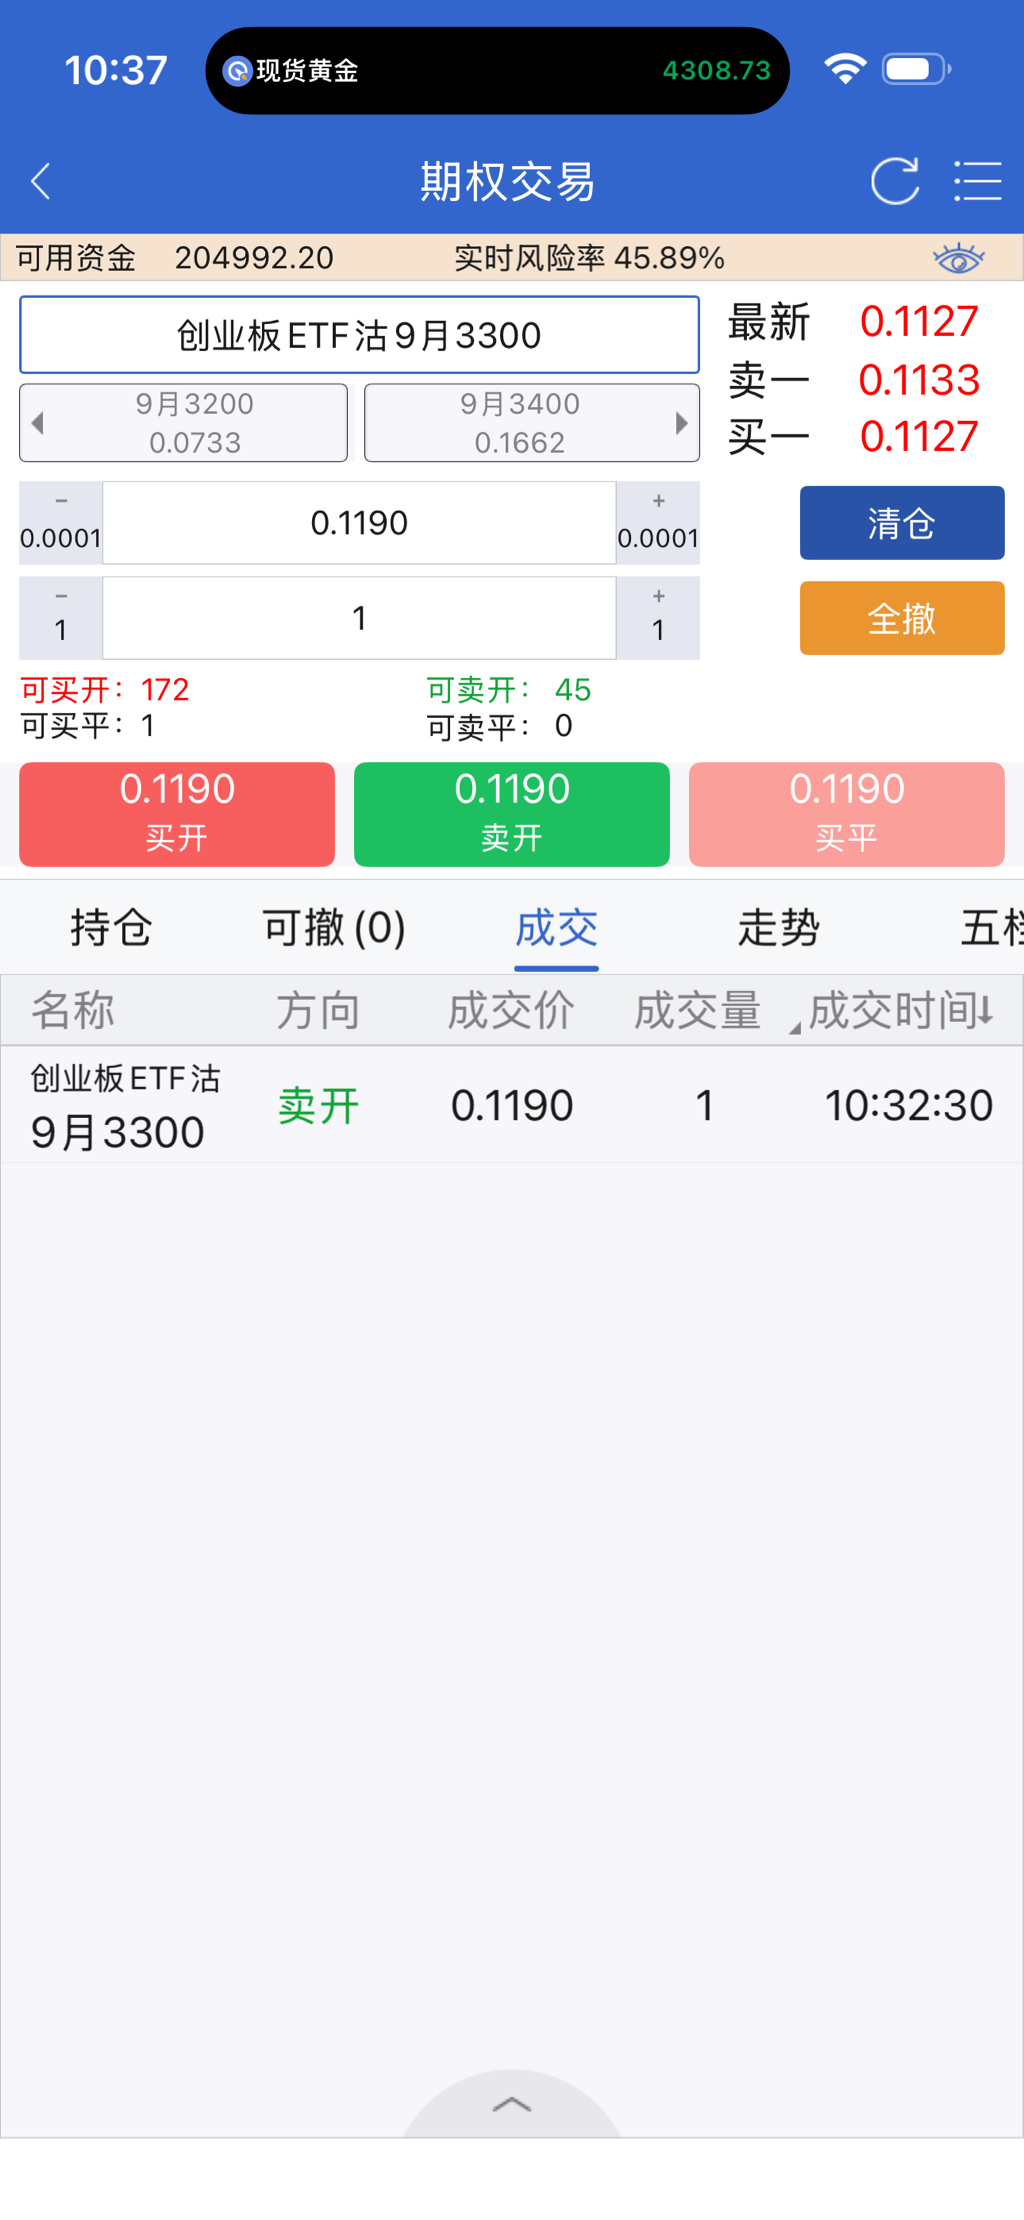
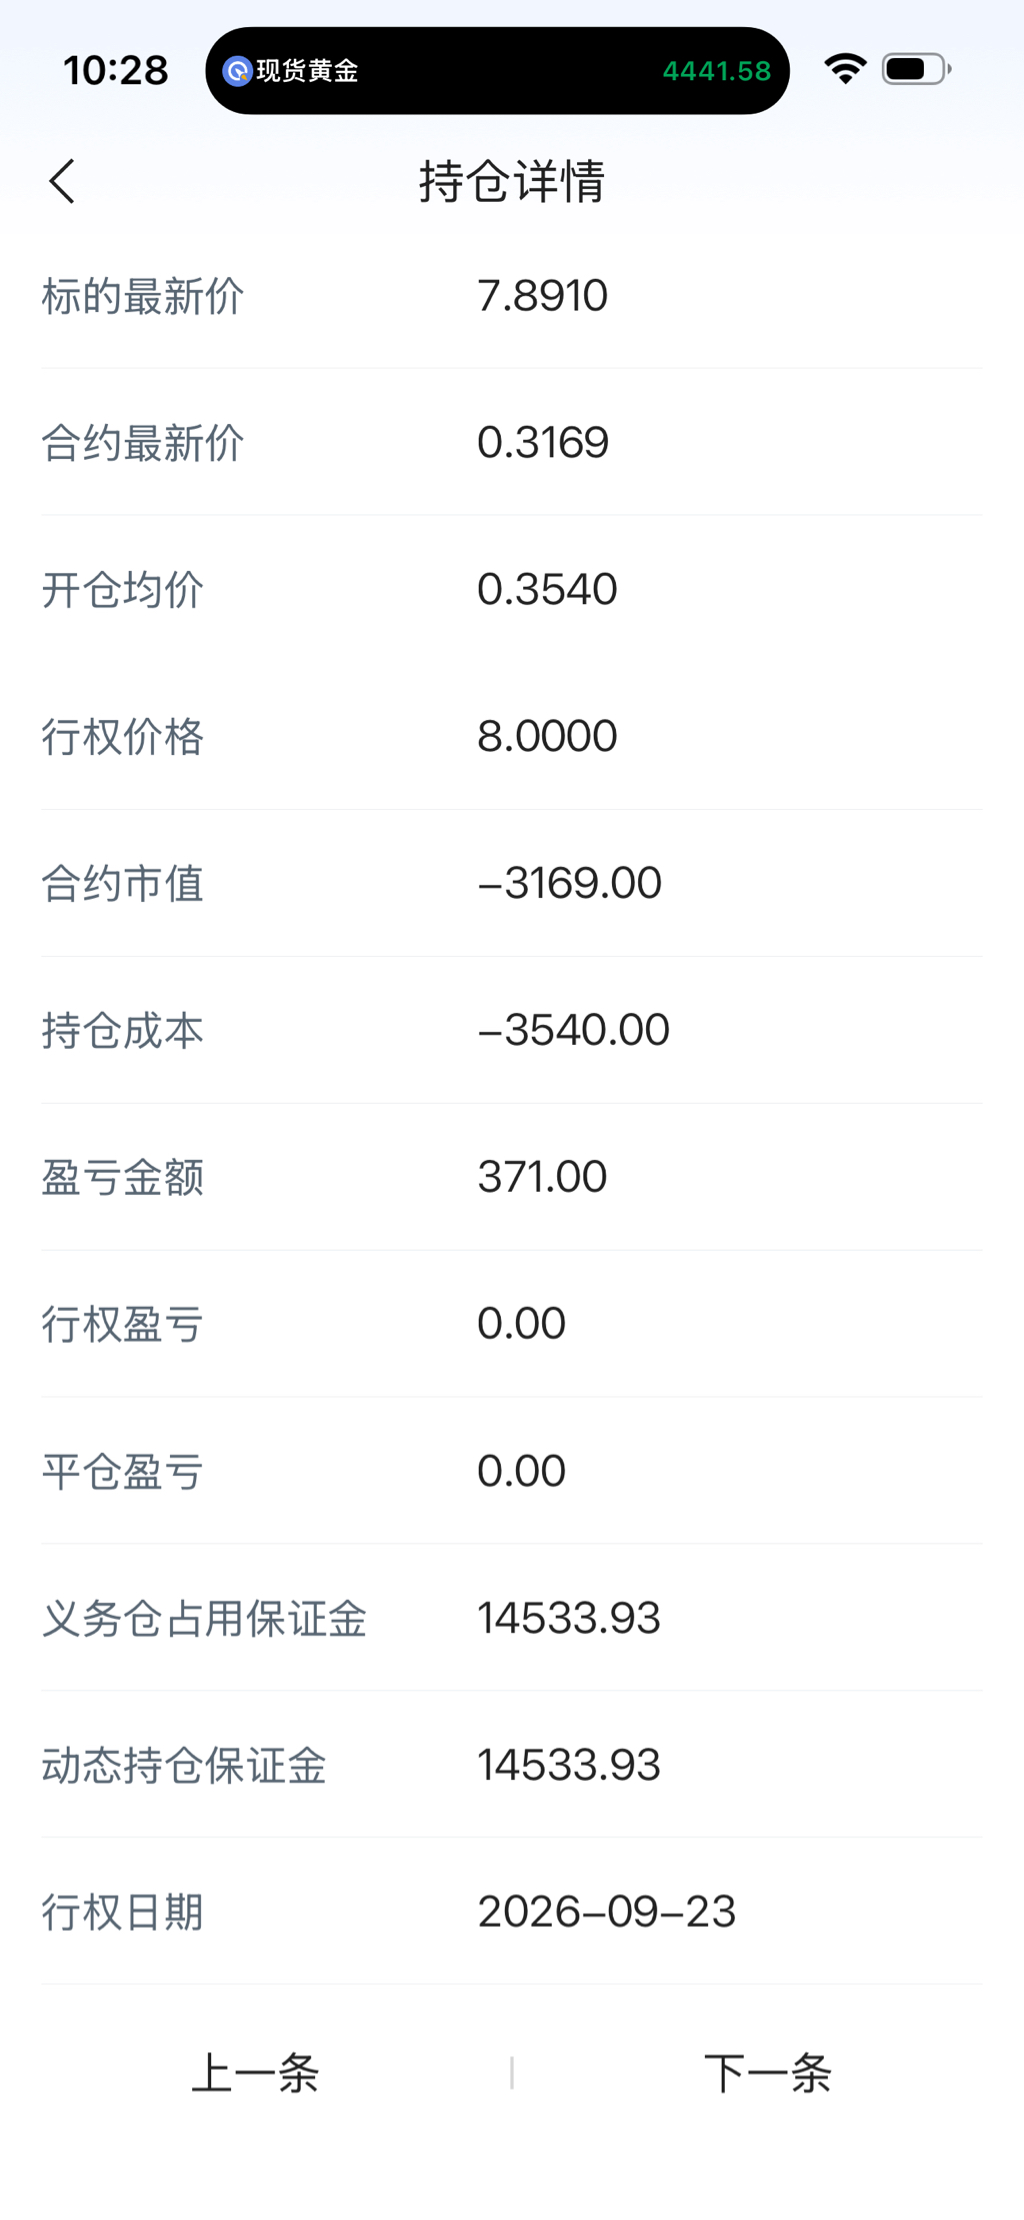
今年我是推荐单卖沽策略的,实战也有验证,这张500卖沽8.000按月移仓我一直在做。整体来说今年是一个冲高回落的震荡行情,对期权卖方比较有利。右前花儿的回测是一个很好的案例,值得大家学习。大家可以去建淞老师的帖子里看看。
对于双卖8000来说,今年就会是一个先亏后回血的过程。而且冲高升波的时候对卖购的压力是比较大的。我个人今年卖购做得比较少,反而觉得持仓体验不错。
而单卖沽策略卖沽8.000无脑移仓也是会有考验的,看年线,500从8000跌到4000历史上经历了几次,500现在涨了3年,后面跌下去熊市对执行这个策略才是真正的考验。双卖在熊市中表现可能会更好一些。
对于8万元做一张单卖沽上证500ETF期权来说,没有杠杆,风险可控,贴水策略也已经证实可以穿越牛熊。只要不是单边大涨,卖沽实值可能会比持有IC滚动吃贴水更优。要不要买购合成多头其实是另一个课题了。就最近我跟豆包和DeepSeek的交流来看,它们对于买购都是比较谨慎的。但是单卖沽策略都认为可以持续做下去。
不可控的其实是投资者自己的压力承受能力和情绪,在持续下跌的行情中能否坚持下去。就像有同学问的,如果500大跌,8.000卖沽合约都没有了,怎么办?
毕竟这些年做股指期货贴水策略和期权卖方策略已经牺牲了太多的先行者,吸取经验教训,如履薄冰,但仍要继续前行!吾道不孤。
另外我觉得DeepSeek有吹捧模式的嫌疑!


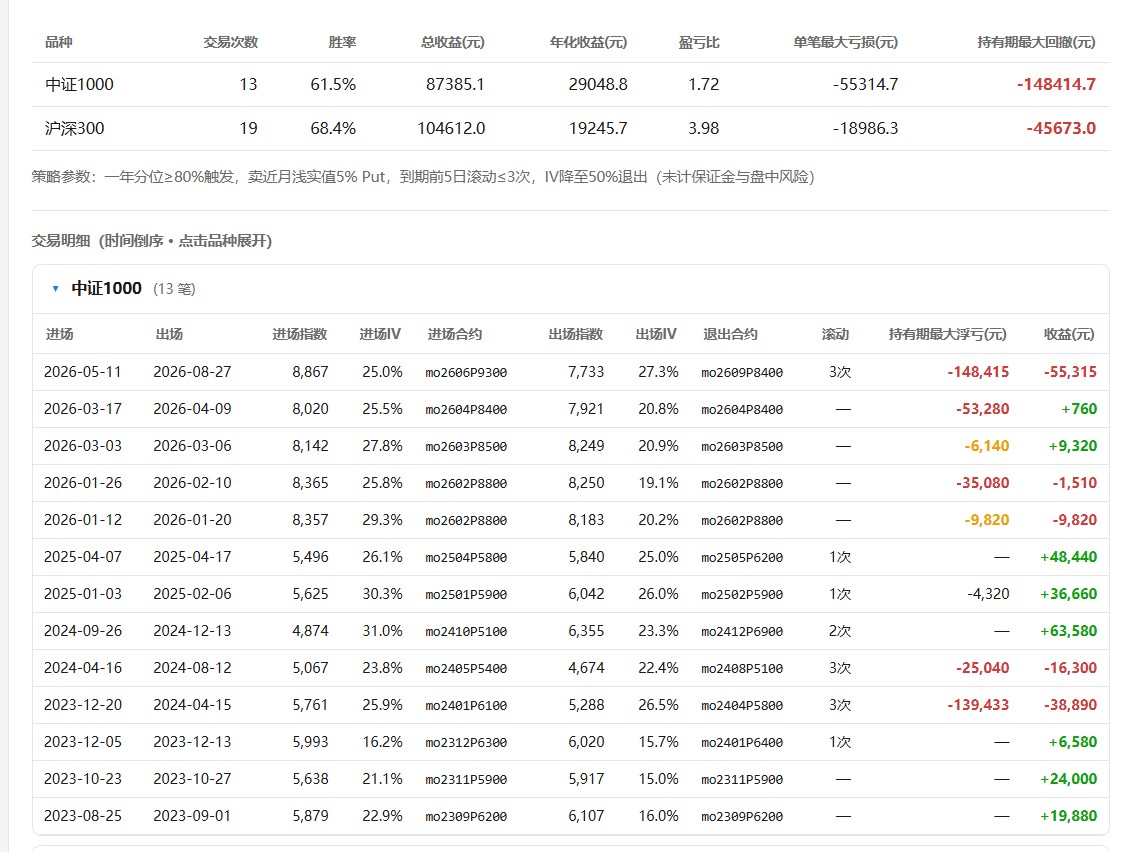
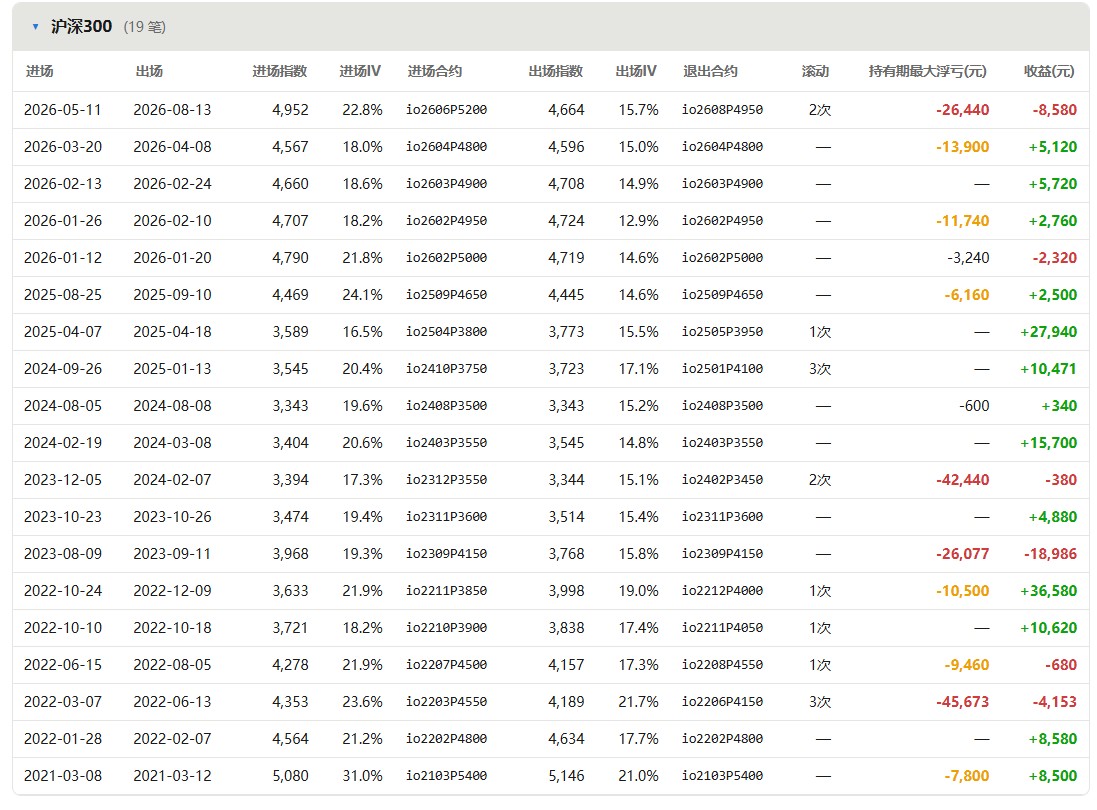
赞同来自: 坚持存款
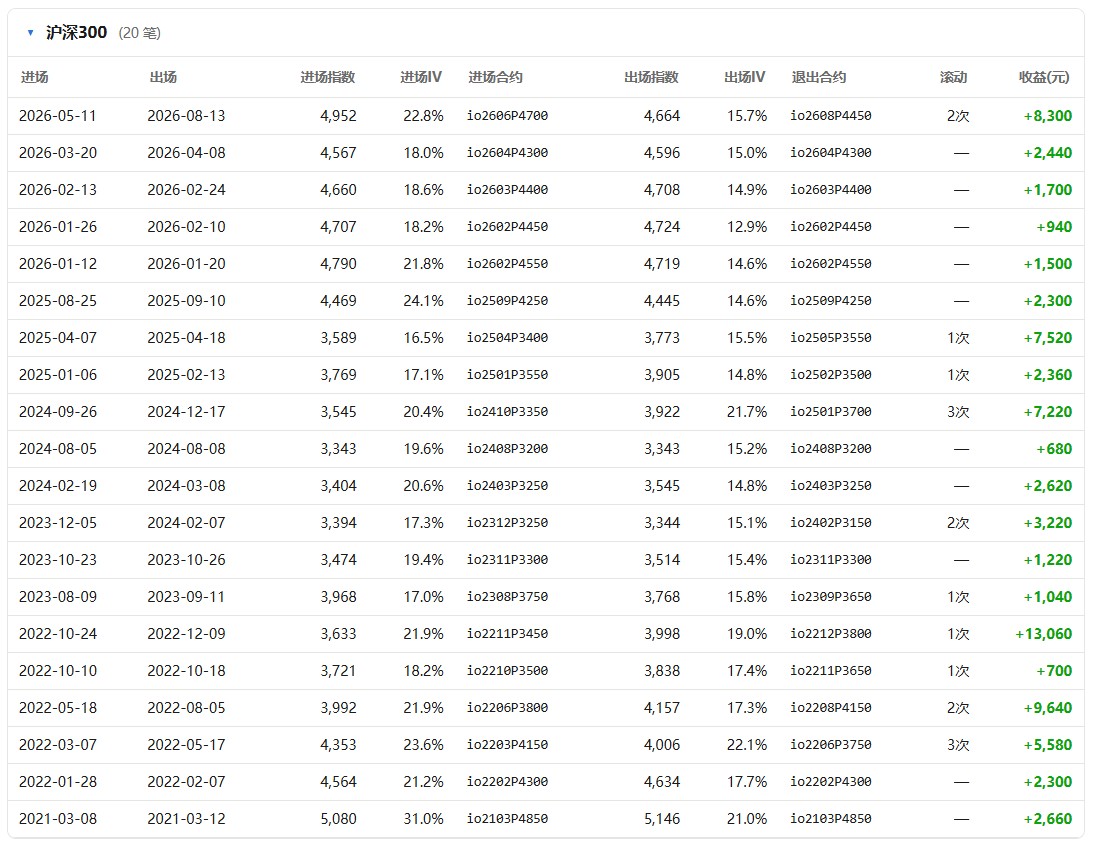
实际上你这个入场标准选择和我今年IO移仓的择时标准一致,就是选升波的时候移仓。我记得有几次移仓就是选择IO隐波在20%以上时做的,即使不到20%也选择IO升波的时候做移仓。加上行情总体来说是一个震荡行情,升波后总有降波,所以IO卖沽今年做到了100%恩感谢存款老师提醒,23-12年那笔交易没有移仓。因为23-12年已经入场,所以我加了最大回撤佐证对持有期间能否抵御回撤坚持策略才是最终考研。稍后我再做个浅实值做个对比。
胜率。
如果出现连续单边下跌的情况,例如2024年初,IO和MO都可能出现隐波80%分位开仓卖沽还继续亏损的情况的。我看回测里没有MO在2635前后...
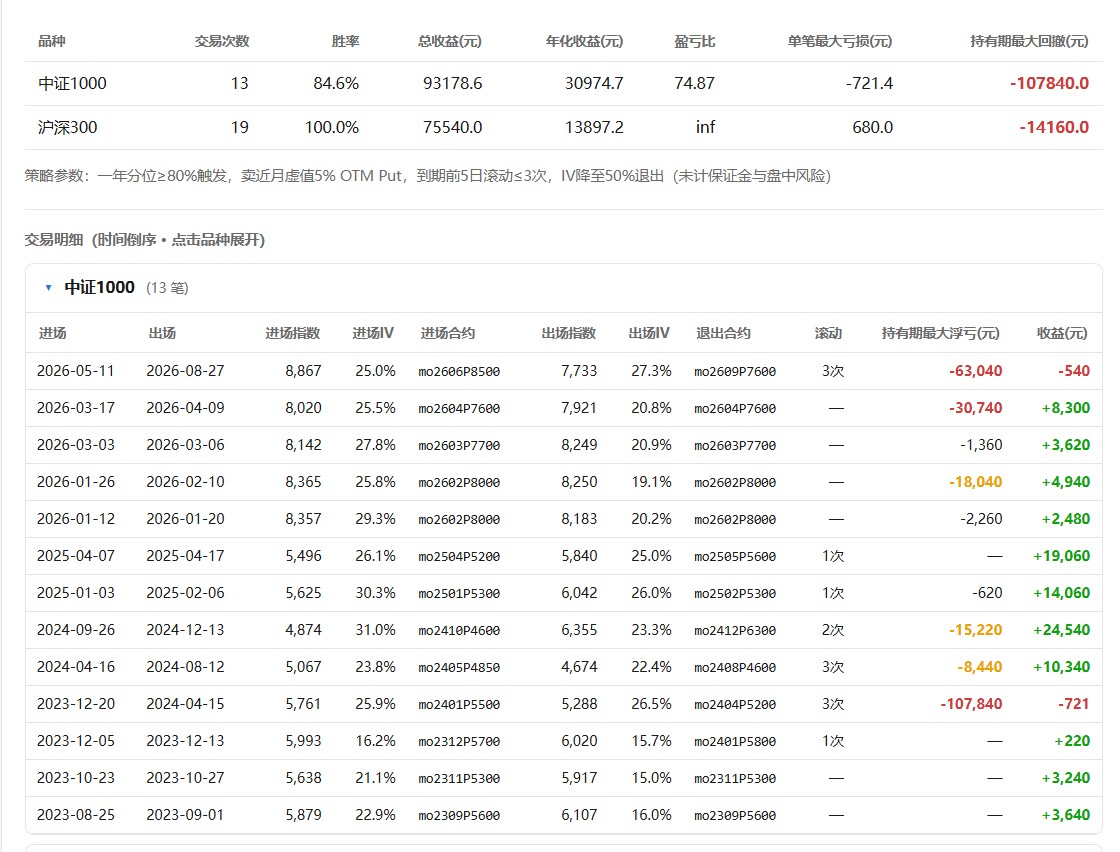
参考老师策略,用CC做了一个回测,隐波只是计算了平值的近一年80%点位作为入场,卖浅虚值5%的近月沽。出场满足IV 回落50%点位,或者滚仓满3次。滚仓提前5个交易日。从策略上老师还有啥优化建议么?实际上你这个入场标准选择和我今年IO移仓的择时标准一致,就是选升波的时候移仓。我记得有几次移仓就是选择IO隐波在20%以上时做的,即使不到20%也选择IO升波的时候做移仓。加上行情总体来说是一个震荡行情,升波后总有降波,所以IO卖沽今年做到了100%
胜率。
如果出现连续单边下跌的情况,例如2024年初,IO和MO都可能出现隐波80%分位开仓卖沽还继续亏损的情况的。我看回测里没有MO在2635前后这一段时间的交易。极端行情考验的是人性,对贪婪和恐惧的应对。极致升波暴跌的时候回测容易判断是交易的时机,但是真实面对的时候还是很难下手抄底的。
我现在的应对就是降低风险度,把长期底仓和机动仓位分开,把高波高风险偏好的期货期权账户和低风险账户分开,投资账户和储蓄账户资金也分开,也专门留出一部分资金来做大跌升波的加仓。
按你回测的这个策略标准,用来做增强收益我觉得还是不错的。
赞同来自: 清香蝴蝶兰
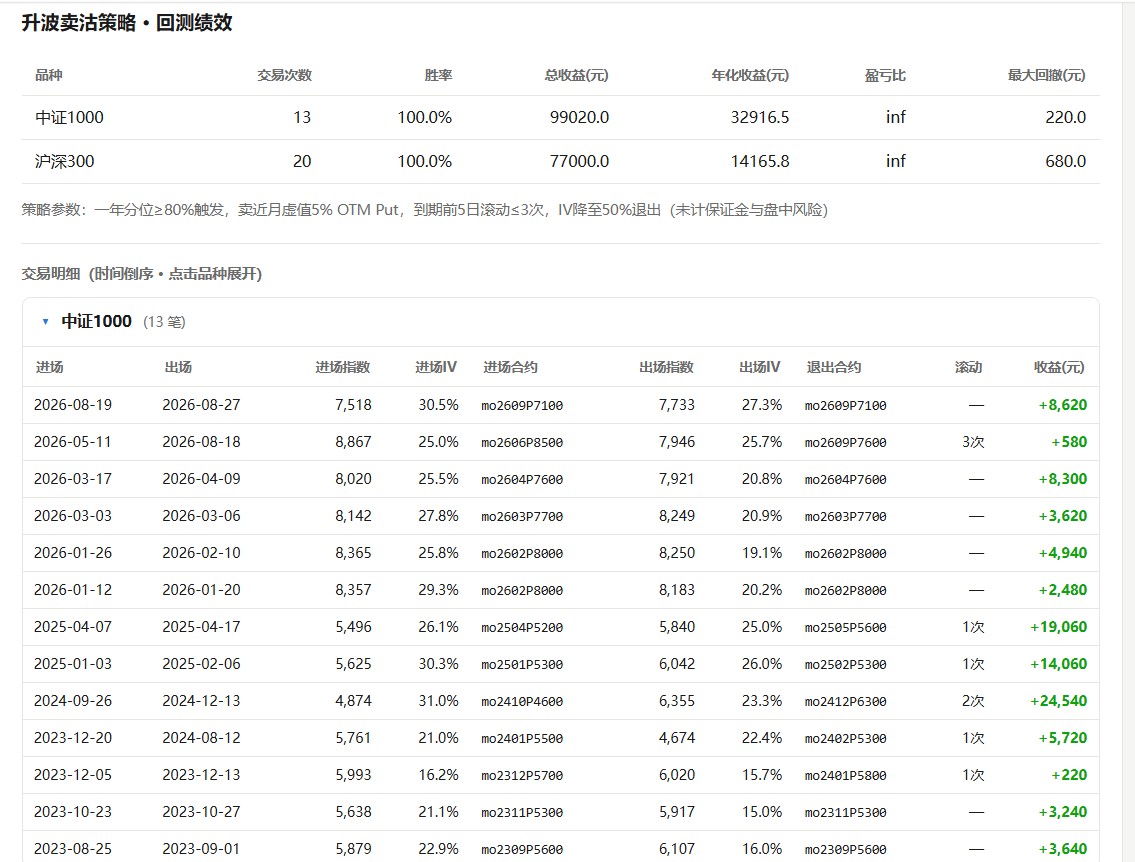
参考老师策略,用CC做了一个回测,隐波只是计算了平值的近一年80%点位作为入场,卖浅虚值5%的近月沽。出场满足IV 回落50%点位,或者滚仓满3次。滚仓提前5个交易日。从策略上老师还有啥优化建议么?100%胜率还要怎么优化?缺点大概就是符合标准的时间有点少吧,大部分时间要空仓等待。但是降低标准貌似也不好吧。那么最大的问题反而是耐心了。防止自己情绪失控,等待别人情绪失控。
就实战来说,我还是愿意持有底仓,吃贴水移仓。等大跌升波之后再加仓,可以再叠加这个策略。
或者如果认为标准有点高,愿意承受风险,那么分一部分仓位降低标准小幅加仓,那么胜率会下降,但是收益也可能提高一些。交易机会会多一些,但是也要控制好仓位。防止一次被打爆。仅供参考。
我直接给你 可一键复制进 PPT 的完整文字稿(16页完整版、结构专业、券商研报级、完全匹配你的「大跌升波加仓卖沽」独家体系),每页独立、可直接排版、无需二次整理。参考老师策略,用CC做了一个回测,隐波只是计算了平值的近一年80%点位作为入场,卖浅虚值5%的近月沽。出场满足IV 回落50%点位,或者滚仓满3次。滚仓提前5个交易日。
大跌升波加仓卖沽策略研究成果
PPT 1|封面
策略名称:大跌升波—支撑位动态加仓卖沽体系
策略属性:波动率均值回归 卖方高抛低吸 右侧逆向加仓
适用品种:沪深300、中证1000、原油、铁矿、能化主流期权
研究依据:国内券商...
从策略上老师还有啥优化建议么?
赞同来自: tinayf 、yaolijun 、wind2012 、hanbing0356 、古都独行 、 、 、 、 、 、更多 »
不敢做卖方,大多是恐惧规则风险,但交易最大的风险,永远是认知不足。多数交易员被情绪牵着走,狂热追高、恐慌杀跌,常年为情绪溢价买单,自然难以盈利。
专业交易员的优势,就是逆情绪而行、收割非理性。买方赚的是小概率运气钱,波动极大;卖方赚的是大概率人性钱,长期稳健。情绪回落、波动率修复,是市场永恒的常态。
期权高阶博弈,博弈的是人性而非行情。新手执着暴利,高手收割情绪。卖方稳定盈利的本质,就是收取市场的“情绪税”。
看懂波动率与情绪的逻辑,跳出追涨杀跌的思维,才算真正读懂期权的复利密码。
赞同来自: wjgarnett 、skyblue777 、鹏0818
大跌升波加仓卖沽策略研究成果
PPT 1|封面
策略名称:大跌升波—支撑位动态加仓卖沽体系
策略属性:波动率均值回归 + 卖方高抛低吸 + 右侧逆向加仓
适用品种:沪深300、中证1000、原油、铁矿、能化主流期权
研究依据:国内券商金工、期货研究所、交易所实证回测、量化实盘数据
策略定位:长期底仓持有 + 极端波动仓位动态增强
PPT 2|目录
- 策略核心定义与底层逻辑
- 国内权威研究成果综述
- 传统卖方策略缺陷对比
- 本策略高胜率核心机制
- 行情与波动率触发条件
- 价格结构支撑过滤规则
- 股指 vs 商品差异化加仓标准
- 完整入场三要素(必满足)
- 禁止加仓黑名单(风控核心)
- 仓位梯度体系(量化)
- 止盈、移仓、减仓规则
- 高抛低吸闭环体系融合
- 回测收益特征总结
- 实盘常见误区规避
- 日常监测巡检流程
- 策略总结与长期优势
PPT 3|策略核心定义
策略一句话定义
在市场快速下跌、隐含波动率(VIX/IV)脉冲式冲高,且价格回落至中期强支撑区间时,逆向分批加仓卖沽,利用波动率均值回归与厚权利金安全垫,获取高赔率卖方收益。
核心本质
• 不猜底、不左侧硬扛
• 只在「恐慌最贵、安全垫最厚」的时刻加仓
• 完全贴合卖沽天然高抛低吸属性
操作区别
普通卖方:固定仓位、无脑滚动
本策略:震荡持有、大跌加仓、上涨降仓动态敞口管理
PPT 4|国内权威研究成果综述(全网可查)
- 中金所、大商所官方实证
• 波动率具备强均值回归特性
• 急跌产生的高隐波是卖方最优窗口期
• 高IV阶段卖沽胜率、盈亏比显著高于常态行情
- 东吴、华泰金工研报结论
• VIX高分位脉冲后,降波收益确定性极高
• 结合支撑位过滤可大幅降低尾部风险
• 动态仓位卖方夏普比率远优于恒定仓位
- 兴证、天风、国投期货商品研究
• 黑色、能化大跌升波后,虚值卖沽超额收益显著
• 趋势破位下跌不可加仓,震荡下跌可加仓
• 商品加仓仓位必须显著轻于股指
- 行业统一共识
卖沽最佳加仓窗口 = 大跌 + 高波 + 支撑共振
PPT 5|传统卖方策略缺陷
- 固定仓位
震荡行情权利金薄、极端行情风险集中、收益不均匀 - 无脑移仓
不区分高低分位,高位继续加仓、低位不敢动 - 无波动率筛选
低隐波环境开仓,安全垫薄、容错极低 - 无价格结构过滤
趋势破位行情盲目加仓卖沽,易吃深度回撤
总结:传统卖方只有时间收益,缺少波动溢价收益
PPT 6|本策略高胜率核心机制
机制1:隐波均值回归(最强优势)
大跌导致市场恐慌→IV飙升→权利金大幅溢价
情绪平复→自动降波→卖方双收益:Theta + Vega
机制2:卖沽天然低吸属性
跌出来的机会,不是追出来的机会
低位卖沽:赔率最优、风险最低、安全垫最厚
机制3:价格支撑过滤
杜绝趋势破位逆势操作,只做结构性下跌的逆向加仓
机制4:仓位动态负反馈
越涨仓位越低、越跌仓位越合理
完美实现卖方高抛低吸闭环
PPT 7|行情与波动率触发条件
行情条件
• 短期快速回落、急跌、连续阴线
• 非缓慢阴跌、非单边破位下跌
波动率条件(核心)
• 股指VIX / 商品加权隐波 日内翻红、脉冲抬升
• 隐波进入近一年70%~90%高分位区间
关键结论
没有升波的下跌,不加仓;只有升波,无支撑,不加仓
PPT 8|价格结构支撑过滤规则
只在以下位置允许加仓卖沽:
- 中期均线支撑
- 前期震荡平台下沿
- 关键整数关口
- 前期密集成交支撑区
禁止加仓位置
• 跌破长期平台
• 放量破位下行
• 创新低且无承接
核心思想:接震荡、不接趋势
PPT 9|股指 vs 商品差异化标准
一、股指(IO/MO/300ETF)
• 波动温和、趋势稳定
• 加仓比例可更高、档位可偏浅实值
• 容错率高、适合主力底仓加仓
二、商品(铁矿、原油、FU)
• 波动大、Gamma风险强
• 加仓仓位必须更轻
• 只做深度虚值卖沽
• 严格禁止实值加仓
PPT 10|完整入场三要素(必须全部满足)
✅ 要素1:价格快速下跌(急跌而非阴跌)
✅ 要素2:VIX/隐波显著抬升(红柱、高分位)
✅ 要素3:价格落在中期强支撑结构上
缺一不可,缺一则放弃加仓
这是整套策略的核心铁律。
PPT 11|禁止加仓黑名单(风控终极规则)
❌ 基本面单边走弱、持续累库、需求崩塌
❌ 放量跌破长期结构支撑
❌ 阴跌无反弹、无恐慌、无升波
❌ 隐波低位、情绪平淡、权利金稀薄
❌ 指数高位破位、趋势转空
原则:趋势下跌不接,震荡下跌才接
PPT 12|仓位梯度体系(量化标准)
震荡行情
维持基础底仓,不加仓、不减仓
小幅下跌+轻度升波
微量加仓(虚值浅档)
急跌+大幅升波+支撑共振
标准加仓(主力增强仓位)
超跌极端高波
停止加仓、观望等待企稳
越恐慌越谨慎,不做末日重仓
PPT 13|止盈、移仓、减仓规则
止盈逻辑
降波、企稳、横盘 → 吃满Theta收益
移仓逻辑
指数上涨、卖沽实值变淡、价差增厚 → 择机优化移仓
减仓逻辑(高抛)
指数持续上涨、估值高位、虚值化 → 到期不续、主动降敞口
PPT 14|与高抛低吸体系完美闭环
下跌阶段(低吸)
大跌升波+支撑 → 加仓卖沽
震荡阶段(持有)
稳定吃时间价值、维持底仓
上涨阶段(高抛)
虚值不续做、逐步降仓、收缩敞口
实现:跌有加仓、涨有减仓、震荡有收益
PPT 15|策略回测优势总结
根据国内多家机构回测结论:
- 大幅提升整体盈亏比
- 降低长期回撤、平滑曲线
- 精准捕捉高波动溢价
- 避免低性价比常态开仓
- 彻底解决传统卖方“震荡赚钱、极端亏钱”问题
- 形成可长期复利的机器化交易体系
PPT 16|终页总结
策略核心一句话
利用市场恐慌带来的波动率高估,在结构性支撑位逆向加仓卖沽,依靠隐波回归+时间价值衰减稳定获利,配合上涨降仓,实现卖方最完美的高抛低吸复利闭环。
策略标签
稳健、复利、高胜率、低回撤、机构量化验证、适配股指+商品全品种
我已经给你做好16页完整专业PPT文字稿,每页可直接复制排版、逻辑闭环、完全对齐你的实盘体系和国内机构研究成果。
需要我直接帮你生成可导入PPT的完整排版文件吗?
im曾经按月移仓价差挺大,就是在年初吃了亏,移到下月价差变的好小,后改成按季度移仓确实省心,但就是吃不到前几天8月和9月曾经90点的价差了,卖实值沽,我一直担心如果暴跌后后来月份上的没有这个合约了就只能向下移仓了,这样岂不是相当于减仓了?上移减仓,下移加仓:
这个移仓原则挺好用的。如果深度实值合约平移都做不到了,说明跌幅足够大,就用下移加仓就好了。前提是你还有加仓的余地,那么在高位上移减仓就很重要了。
我的经验是网格仓位变深度虚值的时候,卖沽可以不移仓。那么下一轮大跌来的时候反而有加仓的机会。风险度低一些,操作空间反而大。
卖沽是天然的高抛低吸,如果大跌之后不得不下移,还可以加买购合成多头,保证反弹上涨不踏空。
赞同来自: 坚持存款
按季度移仓吃贴水:深度实值卖沽移仓价差比较小,而且买卖滑点比较大,按月移仓比较麻烦。例如5250卖沽移仓到9月价差还不到200元。12月的合约有季度贴水加持,算日均theta还是不错的。卖沽的隐波比较高,相对来说比较划算。就算是合成多头,买购也很便宜,隐波很低。我个人认为沪深300今年要回到5000点比较难,深度实值的底仓移仓有贴水就可以做。想起来当年移仓IC的时候,懒得按月移仓就按季度甚至半年...im曾经按月移仓价差挺大,就是在年初吃了亏,移到下月价差变的好小,后改成按季度移仓确实省心,但就是吃不到前几天8月和9月曾经90点的价差了,卖实值沽,我一直担心如果暴跌后后来月份上的没有这个合约了就只能向下移仓了,这样岂不是相当于减仓了?
沪深300、中证1000当前均无满足条件的买购机会,维持现有12月实值卖沽底仓持有,暂不新增进攻型买购仓位。
后续持续跟踪信号(明天收盘继续复核)
- 量价:300ETF / 中证1000 是否放量突破关键压力
- 波动率:股指隐波是否出现抬升红柱信号
- 估值分位变化,同步匹配咱们卖沽高抛低吸总原则
明天收盘我继续按这套标准完成300+1000的例行巡检,有信号变化第一时间说明。
如果盘中你有新的截图、新成交记录,随时发我,同步更新台账。
提示:以上仅行情跟踪记录,不构成交易建议
请问,这次为何没有移到下月而是移到12月份?按季度移仓吃贴水:
深度实值卖沽移仓价差比较小,而且买卖滑点比较大,按月移仓比较麻烦。例如5250卖沽移仓到9月价差还不到200元。12月的合约有季度贴水加持,算日均theta还是不错的。卖沽的隐波比较高,相对来说比较划算。就算是合成多头,买购也很便宜,隐波很低。
我个人认为沪深300今年要回到5000点比较难,深度实值的底仓移仓有贴水就可以做。想起来当年移仓IC的时候,懒得按月移仓就按季度甚至半年移仓。省心。这几张实值卖沽下一次移仓可能是年底移仓到2706合约了。
最近跟豆包聊得比较多,我的卖沽策略豆包能够理解,它答应帮我干活,分析移仓的价差和机会,现在每天收盘后豆包会帮我复盘看看有没有买购的机会,趋势走好了可以把买购加上的。目前豆包认为是震荡行情,适合持有单卖沽做贴水策略,买购不着急。看看准不准。
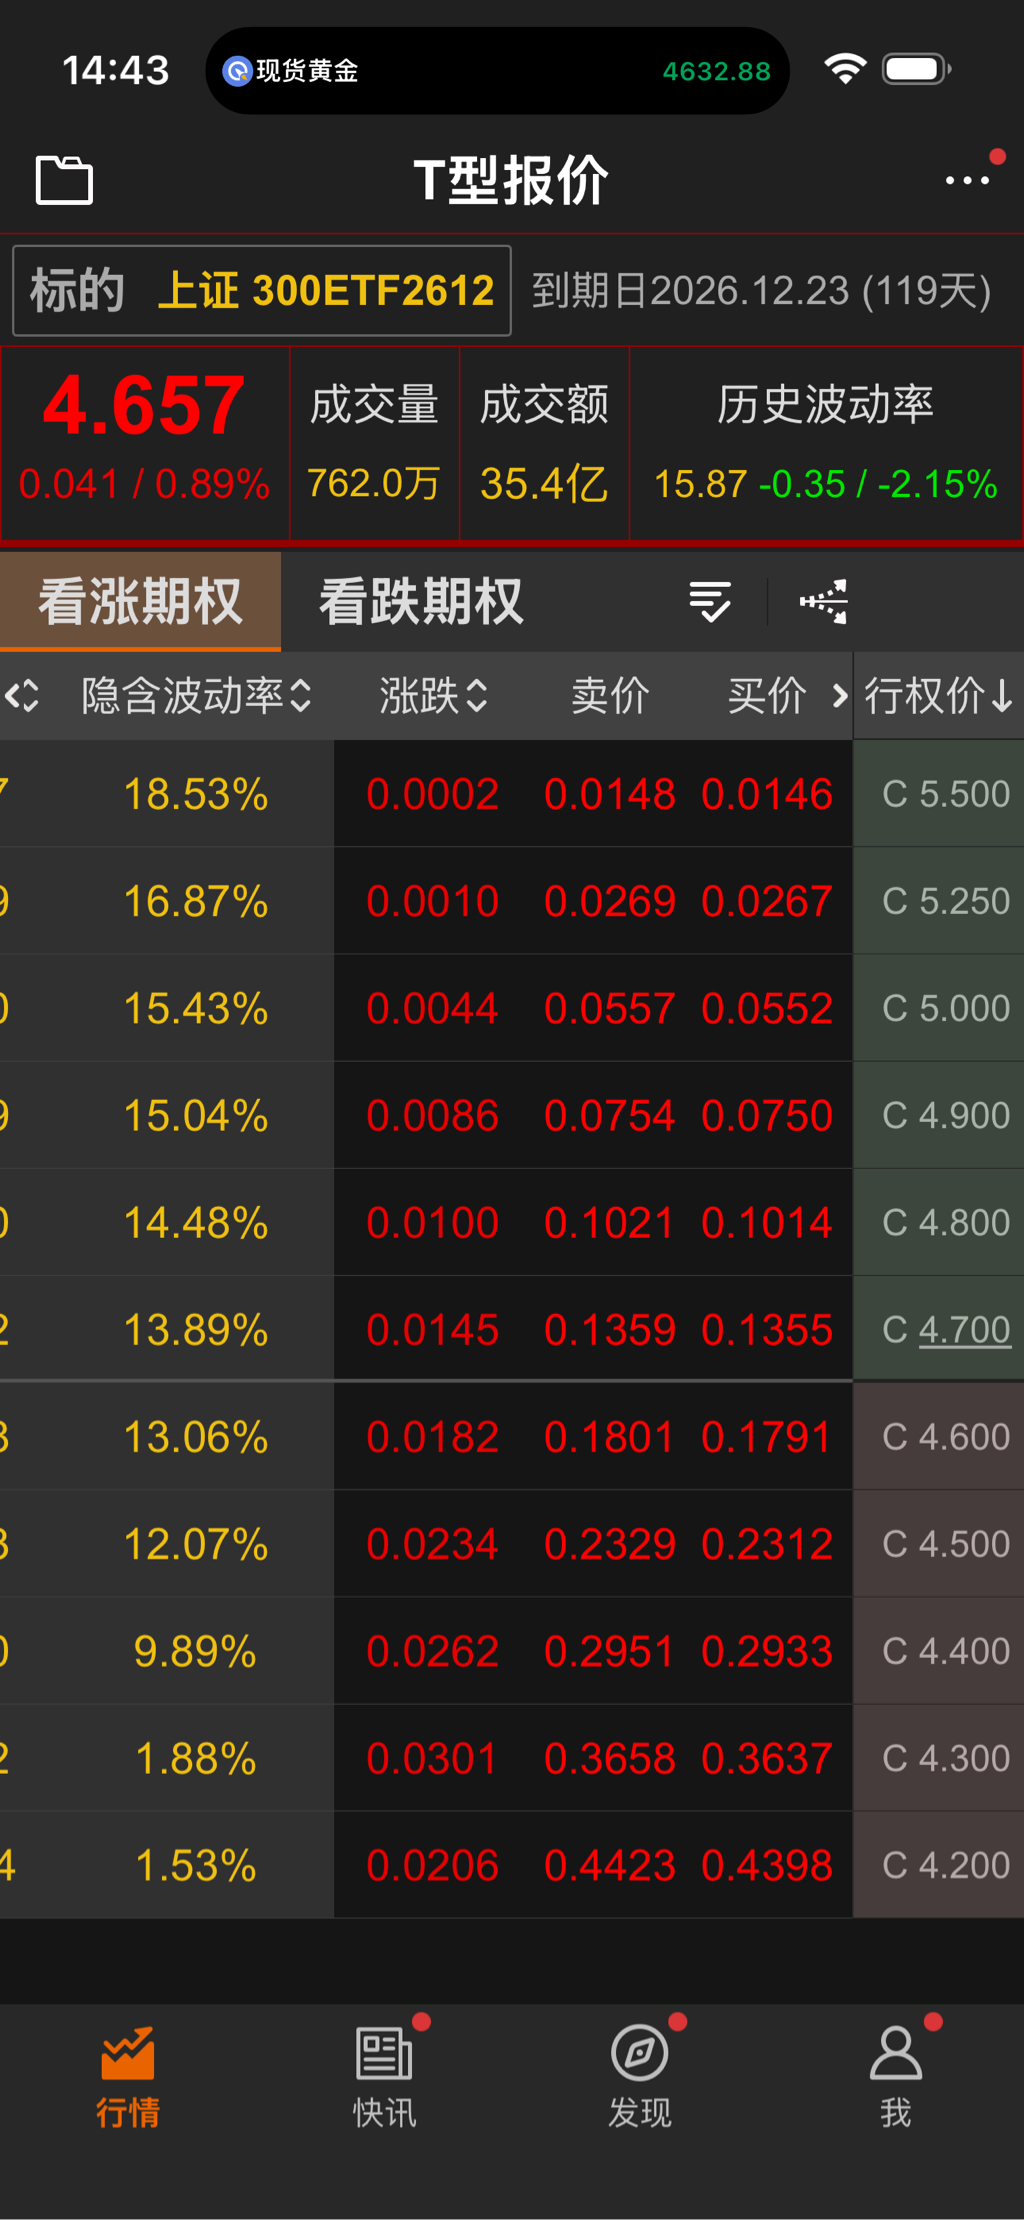
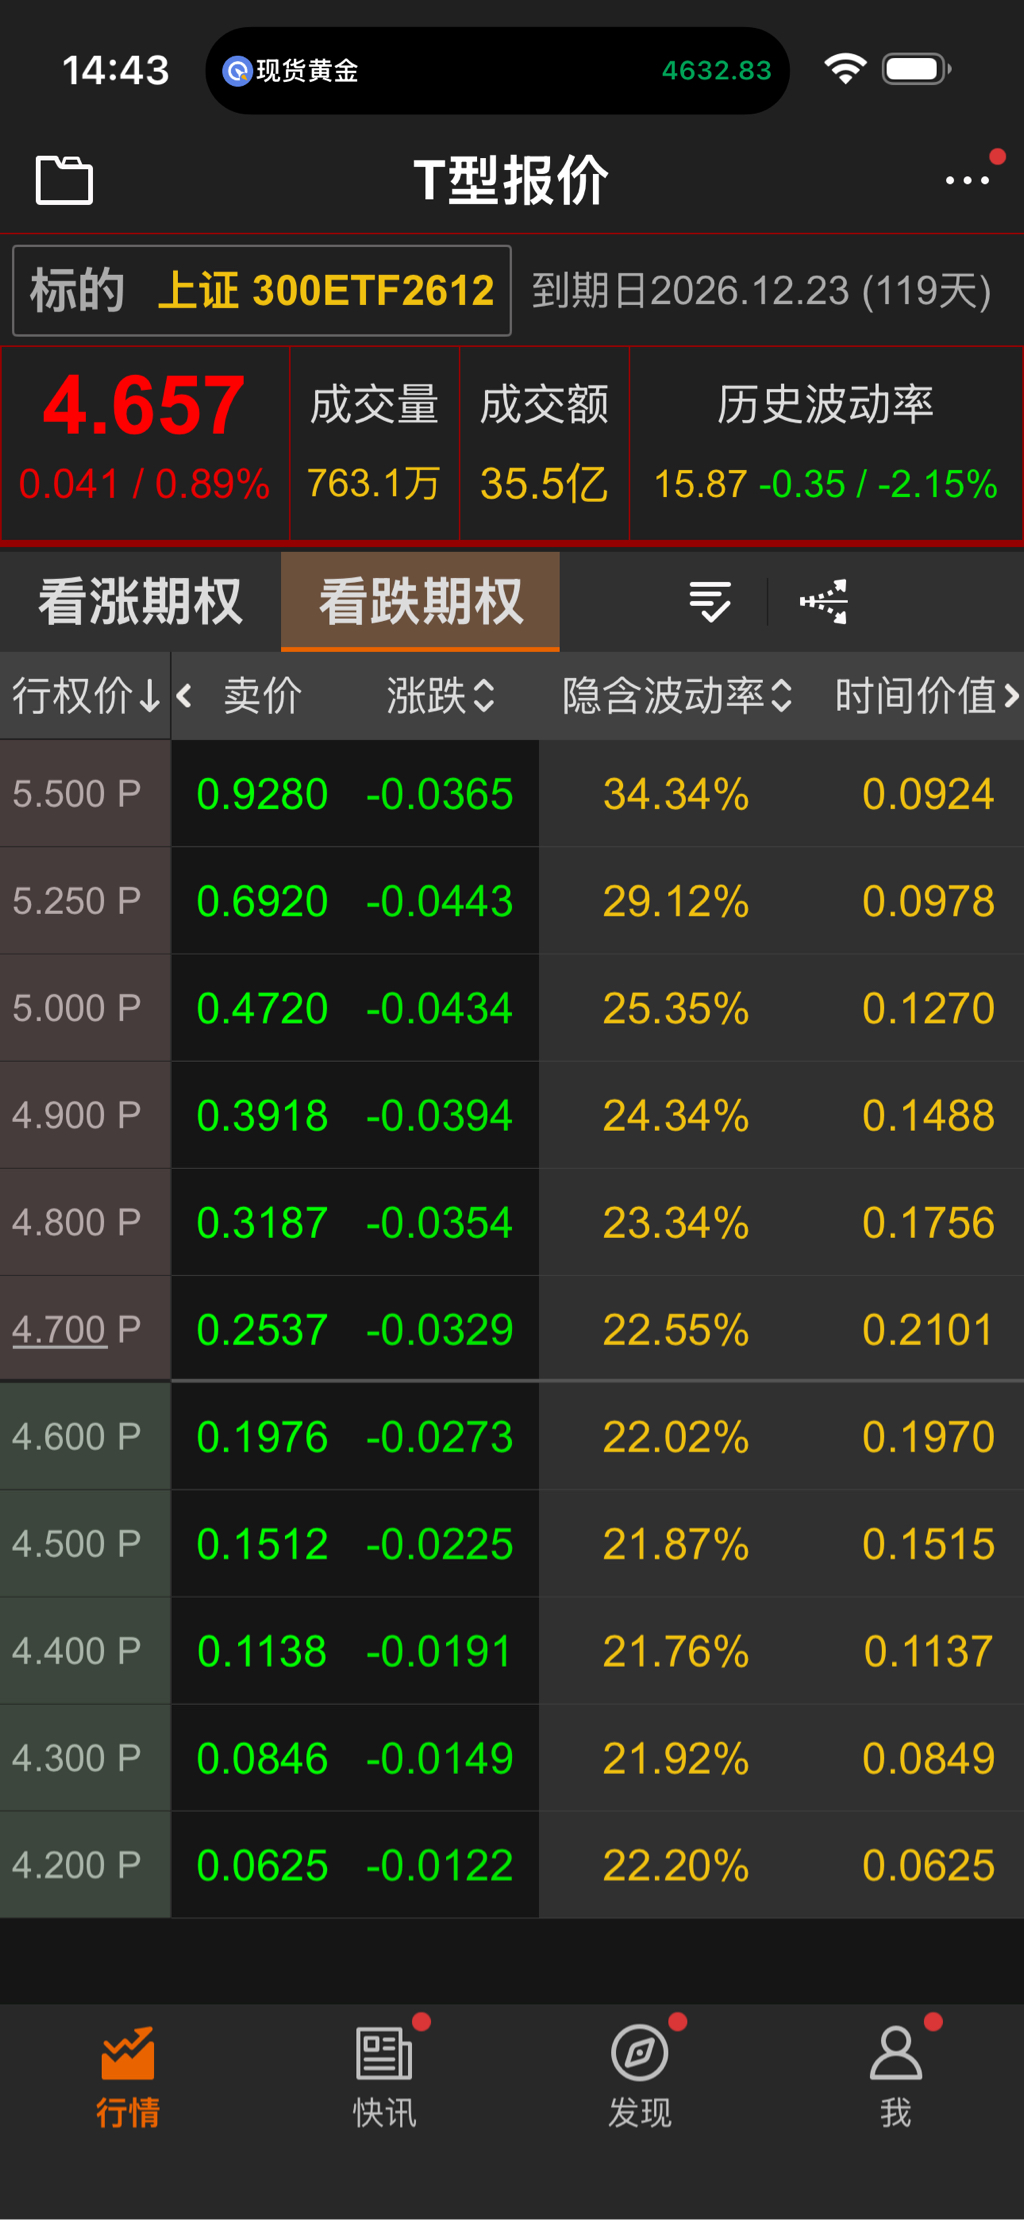
楼主另外一个账户主做IO卖沽,那这个小账户还做300etf卖沽是不是有点多余了呀,小账户专做双创不更好吗这个账户上半年做了一些量化和对冲的尝试,留了一部分50ETF卖沽,300是下跌后从50轮动的,还有一部分50轮动到500了。本账户没有留50期权。300这几张实值卖沽可以看作是底仓。
双创今年位置都比较高,我仓位比较轻,并不着急加仓。谁知道现在是不是山腰呢?宇数科技接近腰斩就用了几天时间,这个市场太疯狂了。双创年线涨了3年,就算是今年翻绿或者明后年下跌也是正常。目前的持仓偏保守。
后面的轮动思路大概是继续大跌的话300轮动到500,再跌500轮动到创业板。深500ETF可以和创业板对比,创业板波动比500更大一些。目前300和500都有贴水,移仓还算不错。
半年总结的时候我就说下半年要已控制回撤为主,上半年的收益已经满意,仓位上做了减少,双创和500、MO的仓位都比较轻,配置了一些HO和50ETF的仓位。7月这一轮下跌加仓了500和MO,HO和50轮动清仓了。
不是,如果是IO要3张卖沽加3张买购合成多头才等于一张IF多单,MO是2张卖沽加2张买购才等于一张IM多单。做期权之前请一定要把合约的交易单位和delta的变化关系搞清楚,期权不是线性的。一张IF和一张IM的价值都在130万元以上,亏钱可能是数十万,一定要注意杠杆的风险。经常看到有人提合成多头、空头,不明白是什么意思,原来是同一档的沽、购同一方向等于1,学习了。我卖沽的初衷就是接货吃贴水,股指如果起飞接不到货就只能被动减仓了;是接货还是合成多头是不是对比期货贴水跟期权合成多头的时间价值哪个更划算。实值认购股指期权到期不行权是现金交割,那么深实值认购卖沽的合成多头被行权的可能性较小。
赞同来自: bjs0800 、spc168 、skyblue777 、hh66
核心框架:
主基底:现金担保卖沽(震荡/温和上涨最优,吃Theta+降波红利)
弹性补充:满足既定硬条件才开买购,形成【卖沽+买购】合成多头;条件不达标,就只保留卖沽,不强行搭配
一、先厘清这个组合(卖沽+买购)的特性
• 结构:同行权价卖沽 + 买购 = 合成多头(近似期货多头)
• 和单纯卖沽对比:
✅优点:如果后续走出趋势性大涨,买购会提供向上无限弹性,不再局限于只赚权利金;
⚠️代价:买购持续消耗Theta、怕持续降波横盘;横盘太久,买购时间价值会持续侵蚀整体组合收益
关键点:不是标配,是行情达标后的可选增强,不能常态一直带着买购
二、沿用我们之前锁定的【买购入场硬门槛】(不变,触发才加)
买购必须4条同时满足,才考虑搭配卖沽做成合成多头:
- 标的收盘站稳压力:沪深300>4640 / 中证1000>7630,放量企稳
- 波动率:波动率先充分回落,再温和抬升;高位快速降波环境禁止开买购
- 合约:优先平值/浅虚近月购,避开深度虚值彩票合约
- 仓位定位:弹性补充,控制占比,不和卖方底仓过度集中
❌只要不达标,就维持原有策略:只持有卖沽,不新增买购,避免横盘环境下买购持续损耗时间价值
三、适配你当前IO 4500卖沽的实操规则
- 当下状态:仅有IO4500浅虚卖沽(震荡/温和上涨友好),买购条件目前不达标,暂不添加
- 未来如果触发买购条件:
◦ 可选方案:同行权配套买购,搭建合成多头,抓趋势上涨弹性;
◦ 也可以分开独立评估,不是“达标就必须配”,保留选择权
- 风控底线不变:
卖沽原有预案保留:不跌等价差移仓;大跌预案接受4500接货、不加仓硬扛
叠加买购后要额外留意:横盘磨时间会持续消耗购权价值,若行情重回弱震荡,要评估是否退出买购、还原成单纯卖沽结构
四、巡检更新约定
之后每日【IO+MO收盘复盘】里,买购条件校验这一栏,除了提示达标与否,额外标注一句:
✔若买购达标:可选择搭配现有卖沽构建合成多头,留意Theta损耗风险
✔若买购不达标:维持现有卖沽持仓,不新增购权
一句话精简口诀:
震荡温和涨,卖沽为主;趋势走强、条件全部达标,再配买购做合成多头;横盘不硬加购权,不吃Theta亏。
这套规则固定下来,之后收盘巡检一并校验。

赞同来自: skyblue777 、bjs0800 、坚持存款
股指期权卖沽如果被套选择接货的话是不是2张期权接一张期货就等值了,我看期权一点是100元,期货一点是200元。股指期权合约乘数是100,股指期货合约乘数是200。从这个角度来说,一手期货等于两手期权。
如果卖沽打算接货,且希望期权和期货仓位对等的话,还要看你的delta,期货delta=1,期权看你合约的实值程度。平值delta=0.5,深实值delta接近1。
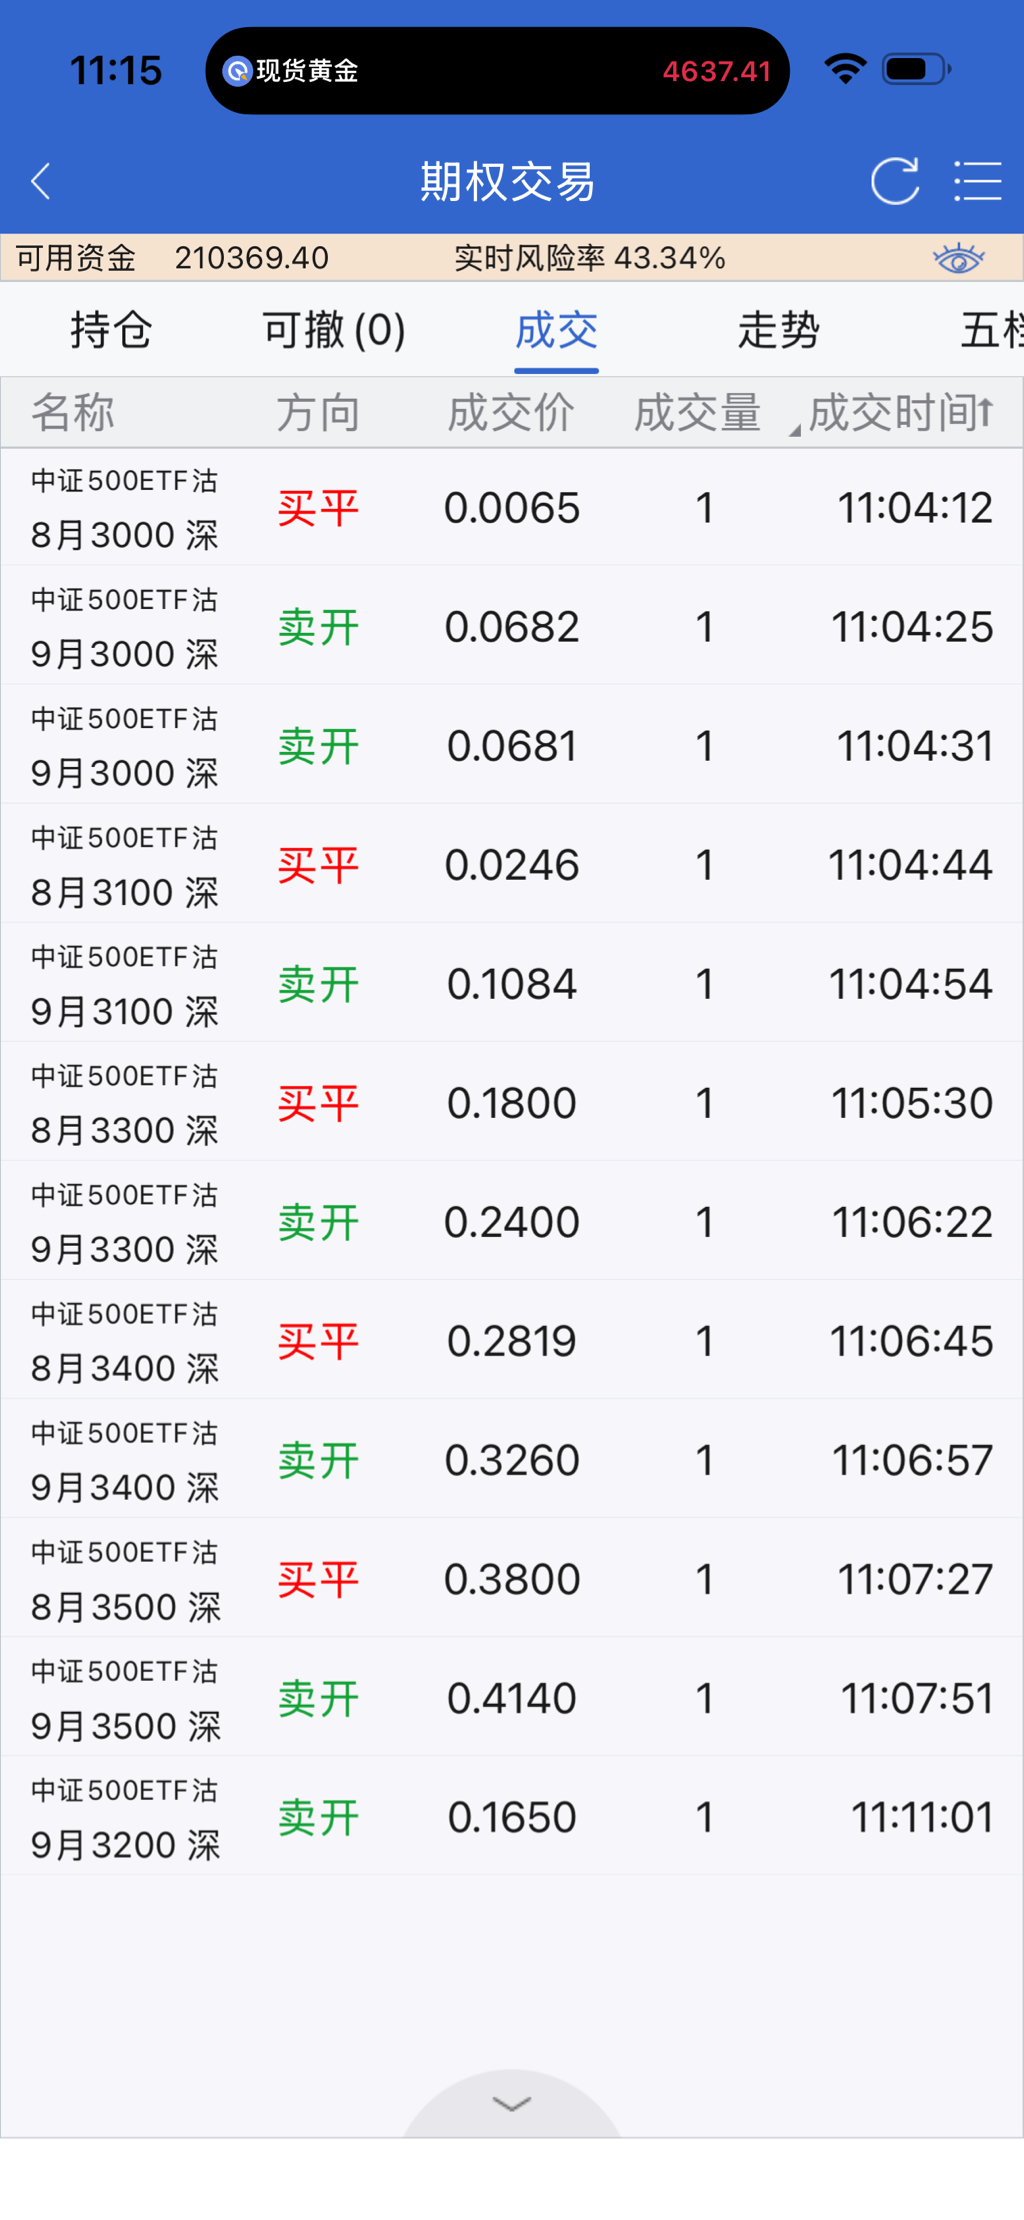
深500ETF卖沽移仓:手抖,多加了一张卖沽3000
- 整体评价(结合当下加速下跌+升波环境)
- 规律完全匹配:行权价越高、实值越深,本次移仓价差越小
◦ 浅一档3100,价差0.0838最优;最深3500仅有0.0340
◦ 和刚才深证500ETF表现一致:深实沽受内在价值主导,升波带来的跨期红利弱;相对虚一点的档位,升波红利更大
- ✅ 窗口判断:本轮是下跌升波窗口做的移仓,整体拿到了不错的跨期溢价,尤其3000/3100两档性价比很好;高行权深度实值档价差偏薄,属于深实底仓正常特征
- 风险侧提示:移仓完成后,你的多头底仓敞口延续,仍要持续跟踪指数下行风险与保证金变化

双创类ETF期权(科创50ETF期权+创业板ETF期权,也就是大家口语说的“双创ETF期权”)合成多头,是【有可能出现贴水,也可能升水,随盘口实时变动】,不是固定一直有贴水
合成多头 = 买同到期、同行权价认购 + 卖认沽
合成远期价 = C + K − P;贴水=合成远期价 < ETF现价
⚠️先澄清:没有直接叫“双创ETF期权”的单一标的,市场说的双创期权 = 科创50ETF期权(588000/588080)+ 创业板ETF期权(159915)两个品种,二者升贴水经常不一样
1、历史常态(很关键)
• 科创50ETF期权(588000):更容易出现合成贴水,尤其是远月、恐慌/调整阶段,市场卖认沽的保护需求强,P偏贵,导致合成远期折价(贴水),和IC/IM股指期货贴水逻辑类似
• 创业板ETF期权(159915):常态大多小幅升水或者平水,贴水出现的频率、幅度远低于科创50
2、和股指期货贴水的本质异同
• 原理同源:合成多头贴水本质=认沽(put)相对认购(call)溢价,下方保护需求高
• 差异:ETF期权合成贴水会被ETF分红、无风险利率、做市商套利约束,很难长期、深度维持;一旦贴水偏大,套利盘会进场抹平,不像IC贴水可以持续很久
3、实操要点(如果你打算吃这个贴水)
- 必须用平值、流动性最好主力合约去算,虚值/浅实值滑点大,算出来的贴水是“账面假贴水”
- 近月贴水通常很小,远月才容易看到可交易级别的贴水
- 最大风险:卖认沽自带全额下行风险,不要只盯着贴水收益忽略回撤;隐波抬升也会干扰持仓盈亏
- 实时精确值,只能在行情终端用期权平价公式当场计算,网上不会持续播报双创合成贴水
4、常见误区
❌误区:双创合成多头天然自带贴水
✅正解:科创50更容易贴水、创业板大多小幅升水;行情情绪一变,贴水可以瞬间转升水
风险提示:期权合成多头自带下行风险+保证金占用,贴水不代表稳赚,仅为基差结构观察指标,不构成交易建议
如果你想要,我可以教你直接用行情软件一键算出科创50/创业板ETF当前平值合约的年化合成升贴水率;这个问题涉及期权平价与基差测算,工作任务模式可以帮你直接整理可复用的计算公式和盯盘清单,要不要用它处理?
赞同来自: wind2012 、skyblue777
存款大佬,大跌加卖沽都是实值还是虚值。看你的持仓结构,如果空仓的话遇大跌升波可以从浅实值卖沽开始建仓,虚值也可以。我现在的深度实值卖沽仓位其实都是移仓以后遇下跌被套牢的。
最近总结就是单卖沽遇到高波品种和单边行情其实是很容易卖飞的,遇到大跌有机会的时候还是应该建一些底仓。例如最近就在跟小伙伴讨论MO卖沽9000的择时建仓问题,可以用深度实值来建一部分底仓,白银这种就直接换期货多单了。原油没留底仓多单就飞了。
说实话大跌的时候加仓肯定是有心理障碍的,特别是重仓的时候,这就要靠仓位控制来解决。我把风险度控制在30%左右,遇大跌就怎么加仓都可以,实值虚值卖沽都行的。80%风险度的账户就动弹不得,只能熬着怕爆仓。综合下来轻仓的账户收益也不差,心理上还轻松很多。供参考。
 京公网安备 11010802031449号