 Edge
 Chrome
 Firefox
转股价砍了17%,明新转债就够得着强赎了吗?
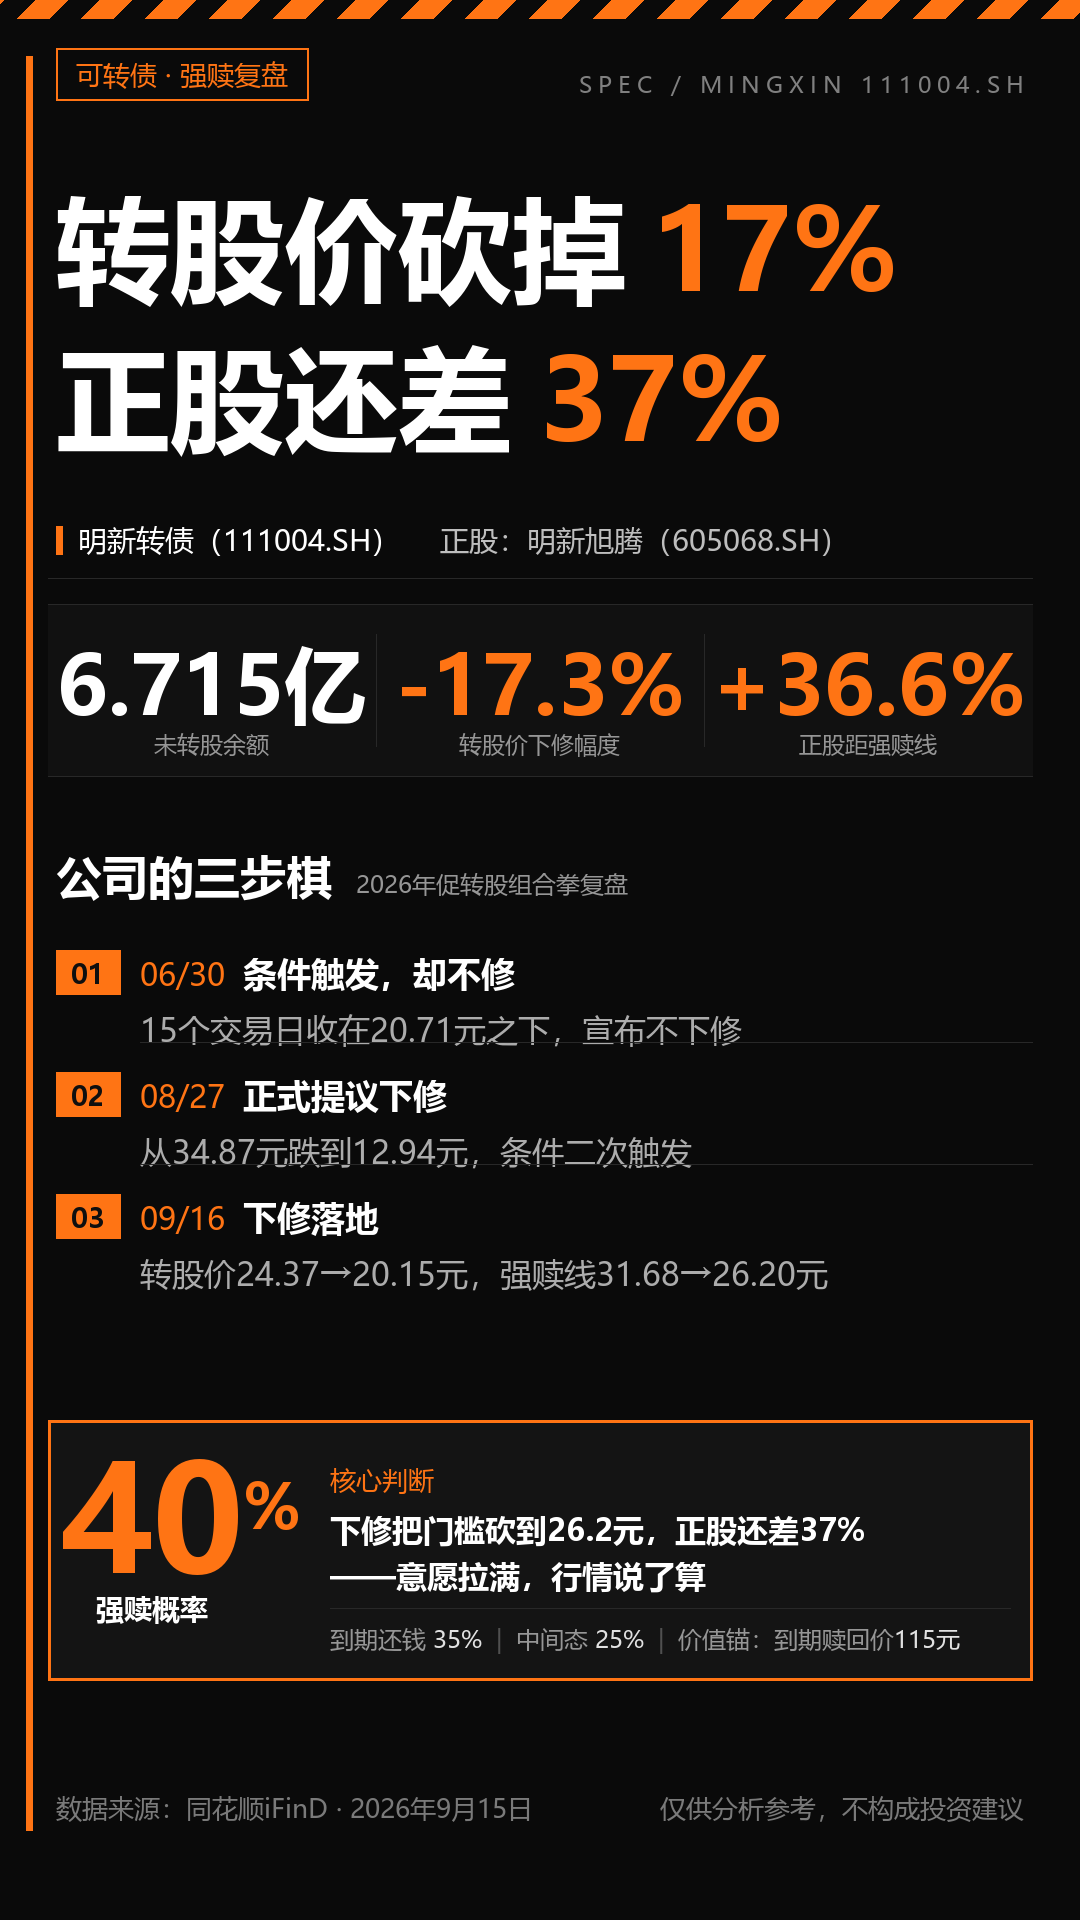
明新转债(111004.SH)|正股:明新旭腾(605068.SH)|数据截至2026年9月15日结论先说:2028年3月到期前看到强赎公告的概率,我给四成。 想知道这四成怎么来的,往下看。
这6.7个亿,现金是补不上的
明新旭腾做汽车真皮内饰。生意一直在长,钱没赚到:2025年营收14.83亿,扣非还亏1.43亿;今年上半年营收6.43亿,扣非亏5919万,亏损比去年同期又大了六成多。真正的问题在账上。6.715亿明新转债,2028年3月30日到期,满打满算只剩18个月、375个交易日。公司的家底是1.59亿货币资金加4.30亿交易性金融资产,能自由动用的钱大约5.75亿。而对面站着6.715亿转债和3.03亿银行借款,刚性债务合计9.75亿。
这笔账不用精算:现金兑付不可能。 发行近四年半,累计只有0.2226%转了股,余额几乎原封未动——这6.7个亿一直原样压在头上。
再补一个容易被跳过的比例:6.715亿相当于公司31亿总市值的21.7%。全部转成股票要新增约3333万股,摊薄现有股本两成。
公司已经打了三张牌
6月底,下修条件其实已经成立:6月8日到29日,有15个交易日收在20.71元以下。董事会公告"本次不向下修正",只承诺一个月内不提。一个月刚过,7月29日窗口重开。8月是股价最难看的时候,从近一年高点34.87元一路跌到12.94元。7月30日起又有15个交易日收在20.71元以下,条件二次触发,8月27日董事会正式提议下修。
9月16日落地:转股价从24.37元调到20.15元,砍掉17.3%。强赎线跟着从31.68元降到26.20元,正股要涨的距离也从65%压到37%。
回购没有,增持没有。公司手里最锋利的工具就是下修,已经用掉,用得还算干脆。
门槛现在在哪
| 关键价位 | 数值 | 距正股19.18元 ||---|---|---|
| 强赎触发价(转股价×130%) | 26.20元 | 需涨36.6% |
| 下修触发价(转股价×85%) | 17.13元 | 需跌10.7% |
| 回售触发价(转股价×70%) | 14.11元 | 需跌26.4% |
这里有个错位值得记住。转债现价130.09元,转股价值只有95.19元,溢价率36.67%——现在拿130元的券去转股,一张立刻亏35元。所以正股没站上26.20元之前,没人会转股。
反过来说,正股一旦上到26.20元,转股价值就是130元,闸门才算打开。也就是说,往上涨的这一路没有转股抛压,这对股价是好事;至于赎回公告落地后两成股本集中涌出,那是后面的事。
回售条款可以不用太在意。14.11元看着很低,但回售只按面值加利息付,100元出头,而转债市价130元。没人会拿130元的券去换100元,这条款对明新基本没有杀伤力。
为什么是四成,不是七成
拆成两步算。第一步,正股在18个月里摸到26.20元,按近一年的波动率测算,概率大约七成四。第二步,摸到之后还要在30个交易日里有15天收在26.20元上方——注意不是连着15天,中间回踩也算数——这一步我给五成左右。乘起来37%,接近四成。再叠上几个现实权重:
- 公司意愿可以直接给满分。 年内主动提议下修,一次砍17.3%,6月那次"不修"只承诺一个月就急着重启。还不起钱是硬约束,它比谁都希望这些债变成股票。
- 但公司的牌也差不多打完了。 下修用完,回购、增持都没有,再往下只能靠二次下修或者正股自己走。
- 门槛不低。 正股要涨37%,而这是一家扣非连亏两年、上半年亏损还在扩大的公司。电子皮肤、具身智能的概念,7月和8月各来过一次涨停,公司自己澄清过:没有订单,也没有收入。
- 时间够用。 375个交易日,走完"下修—拉升—强赎"一整轮是够的。
所以我的判断是:意愿拉满,行情说了算。
还有一件事要盯住:现价距下修触发线17.13元只有10.7%。股价要是再掉头,公司完全可能二次下修,把强赎线再压低一档——那对概率是加分项。
三种结局:
- 强赎成功(正股涨上26.20元、触发赎回):约40%
- 到期还钱(2028年3月30日按115元赎回):约35%
- 中间态(反复震荡消化、始终未触发强赎):约25%
说给持有者
130.09元的转债价,已经把下修带来的想象空间提前兑现了。往下看,纯债价值113.98元、到期赎回价115元,到115元这一档还有11.6%的下行空间;往上看,路比下修前短了近三成,但正股仍要再涨36.6%。一句话:下修是把路修短了,不是把终点搬过来了。
---
*风险提示:本文仅为个人复盘分析,不构成投资建议。转债有风险,入市需谨慎。*
*数据来源:同花顺iFinD,仅供分析参考,不构成投资建议*


 京公网安备 11010802031449号